
نظام التقاعد المبكر الجديد في السعودية لا يعني أن كل موظف أصبح يحتاج إلى عمر 55 سنة أو 300 شهر اشتراك؛ فهذه الصياغة تخلط بين أنظمة وفئات مختلفة. النظام الجديد يطبق على فئة محددة من الملتحقين الجدد، ويجعل السن النظامية 65 سنة ميلادية، بينما يتطلب الحصول على المعاش قبلها مدة اشتراك لا تقل عن 360 شهرًا مع التوقف عن العمل الخاضع للنظام.
وتختلف هذه الأحكام عن التدرج الانتقالي المطبق على بعض أصحاب المدد السابقة، وعن قاعدة 300 شهر التي ما زالت قائمة لبعض المشتركين الخاضعين للأنظمة السابقة.
لذلك يركز هذا الدليل على النظام الجديد نفسه: من يشمله، متى يمكن طلب المعاش قبل السن النظامية، وكيف يحتسب المعاش والخفض، وماذا يحدث إذا عاد صاحب المعاش إلى عمل خاضع للنظام.
إعداد المحتوى القانوني: المحامي محمد عبود الدوسري — ترخيص رقم 40462
تاريخ النشر الأصلي: 21 أكتوبر 2025
آخر تحديث جوهري: 23 سبتمبر 2026
الجواب السريع عن نظام التقاعد المبكر الجديد
الخلاصة: في نظام التأمينات الاجتماعية الجديد تكون السن النظامية لاستحقاق المعاش 65 سنة ميلادية. ويجوز للمشترك الحصول على المعاش قبلها بما لا يزيد على 120 شهرًا إذا توقف عن العمل الخاضع للنظام وأكمل 360 شهر اشتراك على الأقل. ويخضع المعاش المبكر لخفض نظامي بحسب المادة السابعة عشرة، لذلك لا تكفي معرفة مدة الاشتراك وحدها لاتخاذ قرار التقاعد.
6 قواعد يجب تذكرها:
65 سنة سن نظامية ← 360 شهراً للتقاعد المبكر ← حتى 120 شهراً قبل السن النظامية ← التوقف عن العمل شرط للاستحقاق المبكر ← خفض 3% وفق الضابط النظامي ← متوسط أعلى 180 شهرًا أساس حساب المعاش.
أما إذا كنت لا تعرف هل حالتك تخضع للنظام السابق أو التدرج الانتقالي أو النظام الجديد، فابدأ أولًا من دليل متى يستحق الموظف التقاعد المبكر في السعودية؟؛ لأن هذه الصفحة مخصصة لأحكام المشمولين بالنظام الجديد تحديدًا.
هل تفكر في التقاعد المبكر وتخشى أن يؤدي تطبيق نظام غير مناسب لحالتك إلى رفض الطلب أو انخفاض المعاش أكثر مما توقعت؟ يمكن مراجعة مدة اشتراكك والفئة النظامية التي تخضع لها وأثر التقاعد المبكر على المعاش قبل اتخاذ أي إجراء، حتى يكون قرارك مبنيًا على بيانات واضحة.
من يشمله نظام التقاعد المبكر الجديد في السعودية؟
لا يطبق نظام التقاعد المبكر الجديد في السعودية على كل موظف يعمل بعد عام 2024. فبحسب المرسوم المنظم لنفاذ نظام التأمينات الاجتماعية الجديد، يستمر تطبيق الأنظمة السابقة على أصحاب مدد الاشتراك السابقة غير المعوض عنها، مع وجود أحكام انتقالية خاصة لبعضهم.
ويستهدف النظام الجديد بصورة أساسية الملتحقين الجدد بالعمل المدني في القطاعين العام والخاص بعد نفاذ النظام في 3 يوليو 2024 ممن ليست لديهم مدد اشتراك سابقة غير معوض عنها في نظام التقاعد المدني أو نظام التأمينات الاجتماعية السابق. ويمكن مراجعة النص الرسمي في نظام التأمينات الاجتماعية الجديد لدى المؤسسة العامة للتأمينات الاجتماعية.
| الحالة | المسار الذي يبدأ منه الفحص |
|---|---|
| ملتحق جديد بعد 3 يوليو 2024 بلا مدد سابقة غير معوض عنها | نظام التأمينات الاجتماعية الجديد. |
| لديه مدد اشتراك سابقة غير معوض عنها | تراجع الأحكام السابقة أو الانتقالية بحسب العمر والمدة. |
| صاحب معاش مستحق قبل نفاذ النظام | لا يصبح خاضعًا للنظام الجديد لمجرد استمرار صرف المعاش بعد 2024. |
| خدمة عسكرية | تراجع أحكام التقاعد العسكري ولا تطبق هذه الصفحة تلقائيًا. |
وهذا التمييز يمنع أحد أكثر الأخطاء انتشارًا: قراءة شرط من النظام الجديد ثم تطبيقه على موظف لديه عشر أو عشرون سنة اشتراك سابقة قبل يوليو 2024.
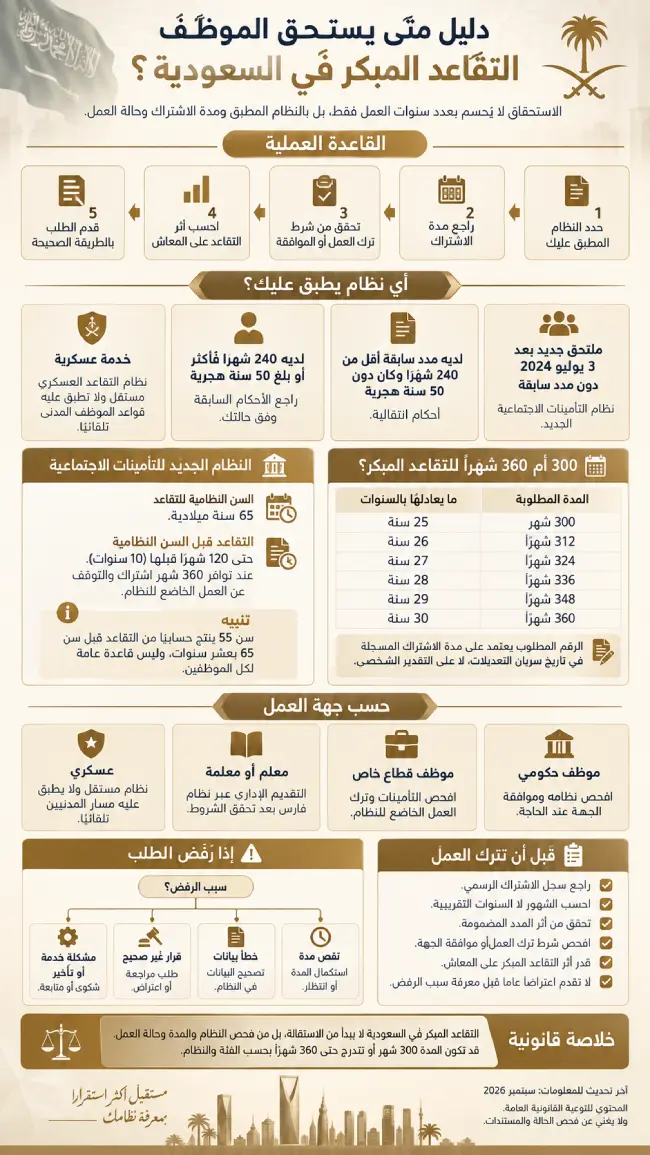
ما شروط التقاعد المبكر في النظام الجديد؟
عند بحث نظام التقاعد المبكر الجديد في السعودية، تنص المادة السادسة عشرة من نظام التأمينات الاجتماعية الجديد على أن السن النظامية للاستحقاق هي 65 سنة، وأن المشترك يستطيع الحصول على المعاش قبل بلوغ هذه السن بما لا يزيد على 120 شهرًا إذا توقف عن العمل الخاضع للنظام وكانت مدة اشتراكه 360 شهرًا على الأقل.
| الشرط | ماذا يعني عمليًا؟ |
|---|---|
| 360 شهر اشتراك | 30 سنة اشتراك فعلية محتسبة وفق النظام. |
| التوقف عن العمل | يشترط للتقدم بالمعاش قبل السن النظامية التوقف عن العمل الخاضع للنظام. |
| التقاعد قبل السن النظامية | يمكن أن يسبق سن 65 بما لا يزيد على 120 شهرًا. |
| طلب المعاش | بعد تحقق الشروط يقدم الطلب عبر خدمة التأمينات الرسمية. |
ومن ثم لا يكفي أن يكون الشخص في الخامسة والخمسين، كما لا يكفي أن يترك العمل؛ بل يجب أن تجتمع الشروط النظامية ذات الصلة بالحالة.
هل سن التقاعد المبكر في النظام الجديد 55 سنة؟
لا تنص المادة السادسة عشرة على عمر 55 سنة باعتباره شرطًا مستقلًا يسمى «سن التقاعد المبكر». النص يقرر سنًا نظامية مقدارها 65 سنة، ثم يسمح بالحصول على المعاش قبلها بما لا يزيد على 120 شهرًا عند اكتمال 360 شهر اشتراك والتوقف عن العمل.
وبالحساب، فإن طرح 120 شهرًا، أي عشر سنوات، من سن 65 يؤدي إلى سن 55. لذلك قد يكون 55 عامًا أبكر سن ينتج من القاعدة في بعض الحالات، لكنه **نتيجة حسابية للحد الأقصى للتبكير** وليس شرطًا مستقلًا يغني عن مدة الـ360 شهرًا وبقية الشروط.
المهم: عبارة «بلغت 55 سنة إذن أستحق التقاعد المبكر» غير كافية. يجب أولًا التحقق من أن الشخص من المشمولين بالنظام الجديد، وأن لديه 360 شهر اشتراك على الأقل، وأنه توقف عن العمل الخاضع للنظام.
لماذا يشترط النظام الجديد 360 شهر اشتراك؟
تنص المادة السادسة عشرة صراحة على مدة 360 شهرًا للحصول على المعاش قبل السن النظامية. وهذه المدة تعادل 30 سنة اشتراك، وتختلف عن مدة 300 شهر المعروفة في نظام التأمينات السابق وعن المدد المتدرجة المطبقة على بعض الفئات الانتقالية.
لذلك لا يصح عرض 300 شهر باعتبارها شرطًا عامًا لـنظام التقاعد المبكر الجديد في السعودية. فصفحات التأمينات التي تعرض 300 شهر تتعلق بالأحكام السابقة للمشتركين الخاضعين لها، بينما هذه الصفحة تعالج النظام الجديد الصادر في 1445هـ.
أما الفئة الانتقالية التي كانت لديها مدد سابقة عند 3 يوليو 2024، فتتدرج مدة التقاعد المبكر لديها بحسب المدة المسجلة في ذلك التاريخ. وهذه الزاوية موضحة بالتفصيل في صفحة الاستحقاق العامة حتى لا تتكرر الجداول نفسها في أكثر من مقال.
كيف يحسب المعاش في نظام التقاعد الجديد؟
تقرر المادة السابعة عشرة أن المعاش يحسب بضرب 2.25% في متوسط الأجر أو الراتب الخاضع للاشتراك، ثم في عدد أشهر الاشتراك، وتقسيم الناتج على 12، على ألا يتجاوز المعاش 100% من المتوسط المستخدم في الحساب.
أما متوسط الأجر نفسه، فتنص المادة السادسة والعشرون على احتسابه على أساس متوسط أعلى الأجور أو الرواتب الخاضعة للاشتراك عن 180 شهرًا من مدد الاشتراك. وهذا يختلف جذرياً عن قاعدة متوسط السنتين الأخيرتين الموجودة في أحكام سابقة. ويظهر النصان في النظام الرسمي المنشور لدى التأمينات.
معادلة النظام الجديد:
2.25% × متوسط أعلى الأجور عن 180 شهرًا × عدد أشهر الاشتراك ÷ 12
مثال على حساب المعاش قبل الخفض
إذا افترضنا لأغراض التوضيح فقط أن متوسط الأجر المحتسب وفق المادة السادسة والعشرين هو 10,000 ريال، وأن مدة الاشتراك 360 شهرًا، فإن الحساب الأساسي يكون:
2.25% × 10,000 × 360 ÷ 12 = 6,750 ريالًا.
هذا مثال رياضي توضيحي للمعادلة فقط، ولا يمثل قيمة معاش مضمونة لحالة محددة؛ إذ يجب بعد ذلك فحص الخفض المرتبط بالتقاعد قبل السن النظامية وأي أحكام أخرى تنطبق على الملف.
كم ينخفض المعاش عند التقاعد المبكر؟
من أهم الفروق في نظام التقاعد المبكر الجديد في السعودية أن مجرد استكمال 360 شهرًا لا يعني صرف المعاش المحسوب دون خفض. فالمادة السابعة عشرة تقرر خفض المعاش بنسبة 3% عن كل 12 شهرًا، وبالنسبة التناسبية للأشهر، وفق مدة تسبق بلوغ السن النظامية أو مدة تقل فيها الاشتراكات عن 480 شهرًا، أي المدتين أقل.
ويستمر تطبيق نسبة الخفض طوال فترة استحقاق المعاش. ولذلك يجب حساب أثر القرار المالي قبل إنهاء العمل، وليس بعد تقديم الطلب.
مثال مبسط على خفض 3%
إذا كان المشترك سيتقاعد قبل السن النظامية بخمس سنوات، وكانت المدة الأخرى المستخدمة في المقارنة أطول من خمس سنوات، فتكون المدة الأقل خمس سنوات. وعند تطبيق 3% لكل سنة كاملة يكون الخفض في هذا المثال 15% من المعاش المحتسب قبل الخفض.
وفي المثال السابق الذي نتج عنه معاش أساسي قدره 6,750 ريالًا، فإن خفضًا افتراضيًا بنسبة 15% يجعل الناتج الحسابي 5,737.50 ريال. ويظل هذا المثال للتوضيح فقط، ولا يغني عن استخدام بيانات المشترك الفعلية والخدمة الرسمية.
وتوفر التأمينات حاسبة المعاش التقاعدي الرسمية، وهي خدمة مجانية وفورية وفق الصفحة الحالية للخدمة.
ماذا يحدث إذا عاد المتقاعد المبكر إلى العمل؟
هذه من أبرز النقاط التي تميز نظام التقاعد المبكر الجديد في السعودية عن التصورات القديمة حول توقف المعاش تلقائيًا عند العودة إلى أي عمل. فالمادة الثامنة عشرة تنظم حالة عودة صاحب معاش التقاعد المبكر إلى عمل خاضع للنظام قبل بلوغ السن النظامية، وتربط مقدار المعاش الذي يمكن الجمع بينه وبين الأجر بمستوى الأجر الجديد مقارنة بمتوسط أجور المشتركين.
| الأجر الجديد مقارنة بمتوسط أجور المشتركين | الجزء الممكن جمعه من المعاش |
|---|---|
| يساوي أو يزيد على 100% من المتوسط | 50% من المعاش إلى جانب الأجر. |
| أكثر من 50% وأقل من 100% من المتوسط | 75% من المعاش إلى جانب الأجر. |
| يساوي أو يقل عن 50% من المتوسط | كامل المعاش إلى جانب الأجر. |
وعند انتهاء مدة الاشتراك من العمل الأخير، يعاد احتساب المعاش وفق أحكام النظام. وهذه القاعدة تجعل العودة إلى العمل في النظام الجديد مسألة تحتاج حسابًا، لا مجرد افتراض أن المعاش سيوقف بالكامل بمجرد التوظف.
الفرق بين النظام الجديد والفئة الانتقالية
أكبر مصدر للخلط في نتائج البحث هو استخدام عبارة «النظام الجديد» للإشارة إلى كل التغييرات التي بدأت في يوليو 2024. والحقيقة أن هناك فرقًا بين نظام التأمينات الاجتماعية الجديد الذي يخضع له الملتحقون الجدد وفق شروطه، وبين **التعديلات الانتقالية** التي تطبق على بعض أصحاب المدد السابقة.
| المقارنة | النظام الجديد | الفئة الانتقالية |
|---|---|---|
| الأساس | الالتحاق الجديد دون مدد سابقة غير معوض عنها. | وجود مدد سابقة مع تحقق شروط العمر والمدة الانتقالية. |
| السن النظامية | 65 سنة ميلادية. | تتدرج وفق العمر عند سريان التعديلات. |
| مدة التقاعد المبكر | 360 شهرًا على الأقل. | تتدرج بين 300 و360 شهرًا وفق الحالة. |
إذا كان لديك اشتراك سابق قبل 3 يوليو 2024، فلا تطبق جدول هذه الصفحة على نفسك قبل تحديد الفئة التي تنتمي إليها.
كيف تقدم طلب التقاعد في النظام الجديد؟
بعد التأكد من تحقق الاستحقاق، توفر المؤسسة العامة للتأمينات الاجتماعية خدمة إلكترونية رسمية لطلب التقاعد. وتبين صفحة طلب معاش التقاعد الخطوات الحالية للخدمة.
- الدخول إلى خدمة طلب التقاعد وتسجيل الدخول.
- اختيار قسم المنافع.
- من قسم المعاشات اختيار تقديم لمنفعة معاش التقاعد.
- تعبئة البيانات المطلوبة ومراجعتها.
- تقديم الطلب ومتابعة الرسائل والإشعارات الخاصة به.
وتذكر صفحة الخدمة أن المنافع تصرف في بداية كل شهر ميلادي. لذلك يجب التمييز بين اكتمال شروط المعاش وبين تاريخ تقديم الطلب ومعالجته.
الدليل العملي لخدمات التقاعد الجديدة
البيانات التالية محدثة حتى 23 سبتمبر 2026 من صفحات المؤسسة العامة للتأمينات الاجتماعية، وقد تتغير لاحقًا؛ لذلك يجب الرجوع إلى المصدر الرسمي وقت تنفيذ الإجراء.
| الخدمة | الرسوم | المدة المنشورة | الاستخدام | المصدر |
|---|---|---|---|---|
| حاسبة المعاش التقاعدي | مجانية | فوري | استعراض حساب المعاش المتوقع وفق البيانات المدخلة. | التأمينات |
| طلب التقاعد | مجانية | 3 أيام عمل | تقديم طلب صرف مستحقات التقاعد. | التأمينات |
| طلب مراجعة أو اعتراض | مجانية | 30 يوم عمل | طلب مراجعة قرار صادر من المؤسسة. | التأمينات |
وتحقق هذه الكتلة ثلاثة عناصر عملية قبل اتخاذ القرار: معرفة الحساب المتوقع، معرفة مسار تقديم الطلب، ومعرفة قناة المراجعة إذا صدر قرار محل اعتراض.
متى يكون الاعتراض على قرار التقاعد مناسبًا؟
قبل الاعتراض يجب تحديد سبب القرار. إذا كانت المشكلة في نقص بيانات أو مستندات أو مدة اشتراك لم تسجل بصورة صحيحة، فقد يكون التصحيح هو المسار الأول. أما إذا كان الخلاف متعلقًا بتحديد النظام المطبق، أو مدة الاشتراك المحتسبة، أو تطبيق الخفض، أو أصل استحقاق المعاش، فقد يكون طلب المراجعة أو الاعتراض هو الإجراء الأنسب.
وتتيح التأمينات خدمة الاعتراض على قرار صادر من المؤسسة إلكترونيًا؛ إذ يمكن استعراض المعاملة وتعبئة تفاصيل الاعتراض وإرفاق المستندات الداعمة.
أما الشكوى عن تأخر خدمة أو مشكلة تشغيلية فتختلف عن الاعتراض على القرار نفسه، ويمكن عند الحاجة الرجوع إلى دليل تقديم شكوى في التأمينات الاجتماعية لاختيار المسار المناسب.
قبل الاعتراض افحص أربعة أمور: الفئة النظامية التي تنتمي إليها، عدد أشهر الاشتراك المحتسبة، النص الذي استند إليه القرار، والمستند الذي يثبت وجه الاعتراض.
وإذا كانت الحالة تجمع بين مدد متعددة أو انتقالًا بين أنظمة أو قرارًا ذا أثر مالي طويل، يمكن ترتيب المستندات والنظام المطبق من خلال الاستشارات القانونية الشاملة قبل تقديم طلب مراجعة لا يعالج سبب القرار.
الأسئلة الشائعة حول نظام التقاعد المبكر الجديد
ما شروط نظام التقاعد المبكر الجديد في السعودية؟
يشترط للمشترك الخاضع للنظام الجديد الحصول على المعاش قبل السن النظامية أن تكون مدة اشتراكه 360 شهرًا على الأقل، وأن يتوقف عن العمل الخاضع للنظام، وألا يسبق المعاش السن النظامية بأكثر من 120 شهرًا. ويجب أولًا التأكد من أن الشخص من المشمولين بالنظام الجديد لا بالفئات السابقة أو الانتقالية.
هل أصبح التقاعد المبكر عند عمر 55 سنة؟
لا يحدد النظام عمر 55 عامًا كشرط مستقل. السن النظامية هي 65 سنة ميلادية، ويجوز الحصول على المعاش قبلها بما لا يزيد على 120 شهرًا عند توافر 360 شهر اشتراك والتوقف عن العمل. لذلك يمثل عمر 55 الحد الحسابي الأبعد الممكن قبل سن 65 عند اكتمال جميع الشروط الأخرى.
هل 300 شهر تكفي في النظام الجديد؟
لا؛ فالمادة السادسة عشرة من نظام التأمينات الاجتماعية الجديد تشترط 360 شهر اشتراك على الأقل للحصول على المعاش قبل السن النظامية. أما مدة 300 شهر فتظهر في الأحكام السابقة وبعض الفئات الانتقالية، ولذلك يجب عدم نقل شرط من نظام إلى آخر دون تحديد الفئة التي يخضع لها المشترك.
كيف يحسب معاش التقاعد في النظام الجديد؟
يحسب المعاش وفق المادة السابعة عشرة بضرب 2.25% في متوسط الأجر أو الراتب الخاضع للاشتراك وفي عدد أشهر الاشتراك ثم قسمة الناتج على 12، على ألا يتجاوز المعاش 100% من المتوسط. ويحدد المتوسط وفق المادة السادسة والعشرين باستخدام أعلى الأجور أو الرواتب عن 180 شهرًا.
هل ينقص المعاش عند التقاعد المبكر؟
نعم، في حالة استحقاق المعاش قبل السن النظامية يطبق خفض بنسبة 3% عن كل 12 شهرًا، وبنسبة متناسبة للأشهر، بحسب المدة التي تسبق السن النظامية أو المدة التي تقل بها الاشتراكات عن 480 شهرًا، أيهما أقل. ويستمر هذا الخفض طوال مدة استحقاق المعاش.
هل يتوقف المعاش إذا عاد المتقاعد المبكر إلى العمل؟
ليس بالضرورة في النظام الجديد. إذا عاد صاحب المعاش قبل السن النظامية إلى عمل خاضع للنظام، تسمح المادة الثامنة عشرة بالجمع بين الأجر و50% أو 75% أو كامل المعاش بحسب نسبة الأجر الجديد إلى متوسط أجور المشتركين، ثم يعاد احتساب المعاش بعد انتهاء مدة الاشتراك الأخيرة.
صندوق مراجعة المصادر النظامية | MDL
أُعيدت مراجعة هذه الصفحة وفق نظام التأمينات الاجتماعية الصادر عام 1445هـ، والمواد المنظمة للسن النظامية والتقاعد قبلها واحتساب المعاش والعودة إلى العمل، إضافة إلى خدمات المؤسسة العامة للتأمينات الاجتماعية الحالية.
نطاق الصفحة: المشمولون بنظام التأمينات الاجتماعية الجديد وشروط المعاش قبل السن النظامية وطريقة الحساب والخفض والعودة إلى العمل.
ترخيص المنشأة القانونية: 4030486129.
ترخيص المحامي المسؤول عن المحتوى: 40462.
آخر تحقق من المعلومات المتغيرة: 23 سبتمبر 2026.
الخلاصة
نظام التقاعد المبكر الجديد في السعودية لا يقوم على قاعدة 300 شهر ولا على عمر 55 سنة كشرط مستقل. فالمشترك الخاضع للنظام الجديد يستطيع الحصول على المعاش قبل السن النظامية، البالغة 65 سنة، بما لا يزيد على عشر سنوات عند وجود 360 شهر اشتراك والتوقف عن العمل الخاضع للنظام.
كما أن القرار لا يتوقف على أهلية التقاعد وحدها؛ لأن المعاش المبكر يخضع لخفض نظامي، ويحسب على أساس متوسط أعلى الأجور عن 180 شهرًا، كما توجد قواعد خاصة إذا عاد صاحب المعاش إلى عمل خاضع للنظام قبل السن النظامية.
لذلك تبدأ المراجعة بتحديد الفئة التي يخضع لها المشترك، ثم مدة الاشتراك، ثم حساب المعاش والخفض المتوقع، وبعد ذلك يقدم الطلب عبر القناة الرسمية.
وضوح قبل الإجراء.
إذا كانت لديك مدد سابقة أو انتقال بين أنظمة، فلا تطبق شروط النظام الجديد على ملفك قبل التأكد من الفئة النظامية التي تخضع لها.
إخلاء مسؤولية: هذا المحتوى للتوعية القانونية العامة، ولا يعد استشارة قانونية موجهة إلى حالة محددة، ولا تنشأ بقراءته علاقة موكل بمحامٍ. تختلف النتيجة بحسب تاريخ الاشتراك، والمدد السابقة، والنظام المطبق، والأجر المحتسب، وقرار المؤسسة المختصة.

المحامي محمد عبود الدوسري هو محامي سعودي متمرس يمتلك أكثر من 15 عامًا من الخبرة القانونية الواسعة في مجال المحاماة والاستشارات القانونية. يشغل حالياً منصب المدير العام لشركة محمد عبود الدوسري للمحاماة والاستشارات القانونية، حيث يقدم خدماته القانونية المتخصصة في مختلف المجالات، بما في ذلك قضايا الشركات، العقوبات، الملكية الفكرية، قضايا الأسرة، والمنازعات التجارية.
تعتبر شركة محمد عبود الدوسري من الشركات الرائدة في المملكة العربية السعودية في مجال تقديم الاستشارات القانونية المتكاملة للأفراد والشركات. وقد استطاع المحامي محمد عبود الدوسري أن يحقق سمعة ممتازة بين عملائه بفضل مهاراته القانونية العالية، واهتمامه الفائق بتفاصيل القضايا، وسعيه المستمر لتحقيق العدالة لعملائه.
خبرته القانونية
أكثر من 15 عامًا في ممارسة مهنة المحاماة في المملكة العربية السعودية.
تقديم استشارات قانونية متخصصة للأفراد والشركات.
خبير في التحكيم التجاري، المنازعات القضائية، والعقوبات.
قائد فريق في معالجة القضايا المعقدة عبر محاكم المملكة.
رئيس مجلس الإدارة
كمؤسس ومدير عام لشركة محمد عبود الدوسري للمحاماة والاستشارات القانونية، يقوم بالإشراف على كافة العمليات القانونية وتوجيه فريق من المحامين المتميزين.