

تبدأ دعوى محاسبة ناظر وقف في السعودية من التحقق لا من الاتهام. فقد يتأخر توزيع الريع بسبب مصروفات لازمة للوقف، وقد ينخفض العائد دون أن يكون الناظر مقصرًا. وفي المقابل، قد يكشف غموض الإيرادات، أو رفض المعلومات المرتبطة بحقوق المستحقين، أو خلط الأموال، أو مخالفة شرط الواقف عن حاجة فعلية لمحاسبة الناظر أو طلب إلزامه قضائيًا بتقديم الحسابات.
لذلك فإن السؤال الصحيح ليس: كيف أعزل الناظر؟ بل: ما الواقعة محل الاعتراض؟ وما الواجب الذي كان يجب على الناظر الالتزام به؟ وما المستند الذي يثبت وجود خلل؟ ويشرح هذا الدليل متى تتحول محاسبة ناظر الوقف من طلب توضيح أو بلاغ رقابي إلى دعوى محاسبة ناظر وقف، وما الطلبات الممكنة فيها مثل كشف الحسابات، ورد المبالغ، والتعويض، أو العزل عند توافر سببه.
الجواب السريع: متى تُرفع دعوى محاسبة ناظر وقف؟
تُرفع دعوى محاسبة ناظر وقف عندما توجد واقعة محددة يمكن مقارنتها بشرط الواقف أو واجبات النظارة، ويظهر من الحسابات أو المستندات احتمال وجود مخالفة أو تقصير أو مساس بحقوق الوقف أو المستحقين، ويكون المطلوب إلزام الناظر بتقديم حسابات أو كشف مستندات أو رد مبالغ أو معالجة تصرف محدد.
هل توجد مبالغ أو مصروفات في الوقف لا تجد لها تفسيرًا واضحًا، أو تأخر في توزيع الريع، أو خلاف حول التزام الناظر بشرط الواقف؟ مراجعة وثيقة الوقف والحسابات والمستندات أولًا تساعد على تحديد ما إذا كانت الوقائع تستدعي محاسبة ناظر الوقف أو مجرد طلب توضيح قبل اتخاذ أي إجراء.
تفضّل بالقراءة أولًا لمعرفة متى تستدعي الوقائع المحاسبة وما الذي ينبغي فحصه.
ولا يكفي مجرد عدم الرضا عن إدارة الوقف. بل يجب تحديد المؤشر الذي يستوجب الفحص، ثم ربطه بالمستندات المتاحة والنتيجة المطلوبة قبل اختيار المسار المناسب، سواء كان طلب توضيح أو بلاغاً أو دعوى.
| المؤشر | ما الذي يجب فحصه؟ |
|---|---|
| تأخر توزيع الريع | الإيرادات والمصروفات وموعد الصرف |
| مصروفات غير واضحة | الفواتير والعقود ومستندات الصرف |
| نقص غير مفسر في الإيراد | عقود الاستثمار أو الإيجار والتحصيل |
| خلط الأموال | الحساب البنكي والتحويلات |
| مخالفة شرط الواقف | وثيقة الوقف والتصرف محل الاعتراض |
| تعارض المصالح | العقود وعلاقة الناظر بالطرف المستفيد |
| رفض المعلومات | صفة طالبها وصلتها بمصلحته في الوقف |
والقاعدة العملية هنا هي:
الواجب → الواقعة → المستند → الأثر.
فإذا لم يمكن تحديد هذه العناصر، فقد تكون المشكلة بحاجة إلى توضيح أو مراجعة أولية قبل وصفها بالمخالفة.
ولا ينبغي الخلط بين هذا الموضوع وبين الأحكام العامة للنظارة. فإذا كان المطلوب معرفة شروط الناظر وصلاحياته والجزاءات المنظمة له بصفة عامة، فيمكن الرجوع إلى دليل أحكام ناظر الوقف في السعودية.
ما المقصود بمحاسبة ناظر الوقف؟
محاسبة ناظر الوقف هي مراجعة أعمال النظارة المالية والإدارية للتحقق من توافقها مع وثيقة الوقف، وشرط الواقف، والواجبات النظامية، ومدى المحافظة على أصل الوقف وريعه وحقوق الموقوف عليهم.
ويمكن فهم المحاسبة من خلال ثلاثة مستويات مترابطة. الأول مالي، ويشمل مراجعة الإيرادات والمصروفات وكشوف الحساب والتوزيعات والقوائم أو البيانات المالية. والثاني إداري، ويشمل العقود والتحصيل والصيانة والاستثمار وإدارة أصول الوقف والقرارات التي اتخذها الناظر. أما الثالث فهو نظامي، ويبحث في مدى مطابقة تلك الأعمال لشرط الواقف ولائحة تنظيم أعمال النظارة وما يرتبط بها من ضوابط.
ولهذا فالمحاسبة لا تعني مسبقاً أن الناظر ارتكب خيانة أو تبديدًا أو استيلاءً. قد تنتهي المراجعة إلى أن المصروفات صحيحة، أو أن انخفاض الريع له تفسير مشروع، أو أن قراراً استثمارياً لم يحقق العائد المتوقع رغم اتخاذه ضمن حدود العناية المقبولة.
ما الذي يجب مراجعته في أعمال ناظر الوقف؟
المراجعة الفعالة لا تبدأ من اتهام عام، بل من أربعة محاور رئيسية: وثيقة الوقف، المال، إدارة الأصول، وحقوق المستحقين.
وثيقة الوقف وشرط الواقف
وثيقة الوقف هي نقطة البداية؛ لأنها تحدد أصل الوقف ومصارفه والمستفيدين، وقد تحدد طريقة توزيع الغلة أو حدود أعمال الناظر.
فإذا كان الاعتراض على الريع، يجب أولاً معرفة ما نص عليه الواقف. وإذا كان الاعتراض على تصرف في أصل موقوف أو عقد معين، فيجب مقارنته بحدود سلطة الناظر والاشتراطات النظامية ذات الصلة.
الحسابات والإيرادات والمصروفات
تشمل المراجعة عادة كشوف الحساب البنكي للوقف، والقوائم أو البيانات المالية، والإيرادات المحصلة، والمصروفات وأسانيدها، وعقود الإيجار والاستثمار، ومستندات التحصيل، وتوزيعات الريع، والفواتير والعقود المرتبطة بالمصروفات.
وتلزم لائحة تنظيم أعمال النظارة الناظر بحفظ سجلات الوقف والتعاملات المالية بطريقة آمنة مدة لا تقل عن عشر سنوات بعد كل عملية، وهو ما يجعل السجلات عنصرًا أساسيًا في أي مراجعة جادة.
إدارة أصول الوقف
قد لا تكون المشكلة في مبلغ خرج من الحساب، بل في مال كان ينبغي أن يدخل ولم يدخل. فقد توجد أجرة لم تُحصّل، أو أصل تُرك دون صيانة لازمة، أو عقد انتهى دون متابعة، أو أموال متاحة لم تُدار وفق المصلحة الواجبة.
لذلك يجب ألا تنحصر المحاسبة في سؤال: ما الذي صُرف؟ بل تشمل أيضاً: ما الذي كان ينبغي تحصيله أو حمايته؟
المعلومات المرتبطة بالمستحقين
تنظم الضوابط إتاحة المعلومات للموقوف عليهم عندما تكون مرتبطة بمصالحهم، مع التزام مقابل بحماية السرية وعدم طلب بيانات لا صلة لها بالحق محل النزاع.
ولهذا فالطلب الأقوى ليس: أريد جميع أوراق الوقف. بل الأفضل أن يكون محدداً، مثل: أطلب بيان الإيرادات والمصروفات وتوزيع الريع عن الفترة من (…) إلى (…) لارتباطها باستحقاقي وفق شرط الواقف. هذه الصياغة أوضح من الناحية العملية وأسهل في التقييم.
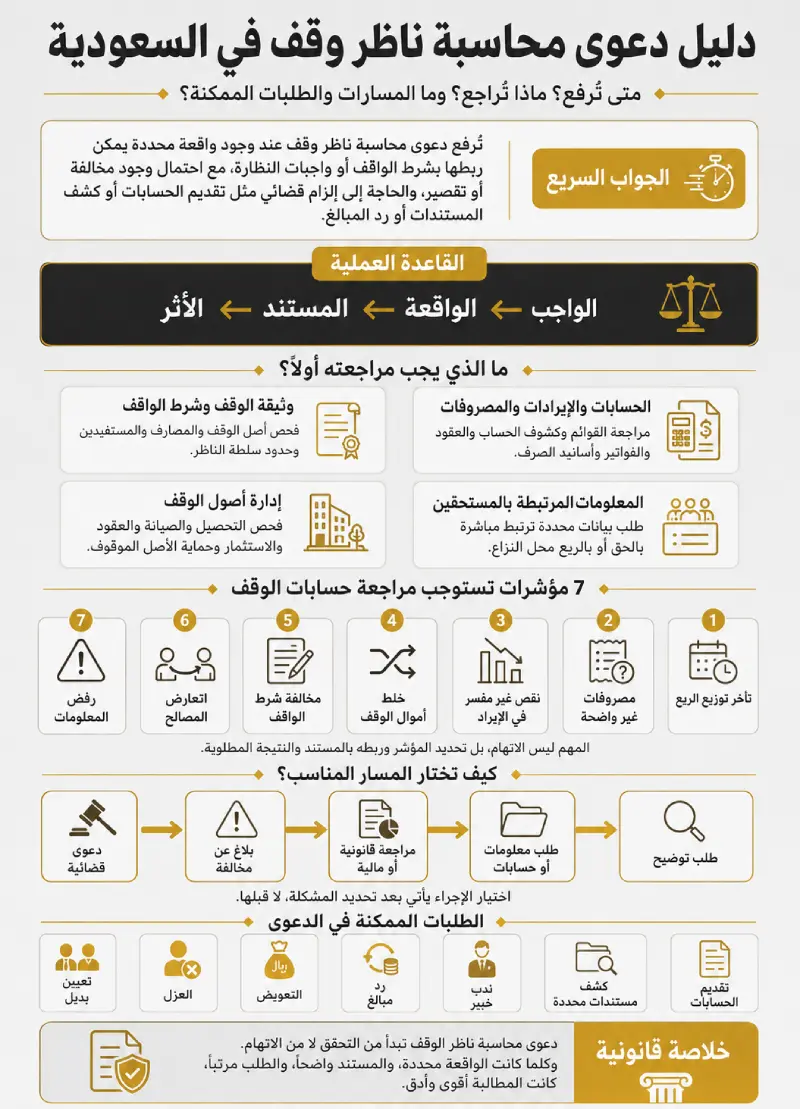
7 مؤشرات تستوجب مراجعة حسابات الوقف
ليست كل خلافات المستحقين مع الناظر بدرجة واحدة. لكن المؤشرات الآتية تستحق الوقوف عندها قبل اتخاذ أي إجراء.
1. تأخر توزيع الريع دون تفسير واضح
تأخير الريع لا يثبت المخالفة تلقائيًا؛ فقد توجد مصروفات تشغيل أو صيانة مشروعة، أو يكون لشرط الواقف أثر في مواعيد الصرف. لكن يصبح الأمر بحاجة إلى مراجعة عندما لا توجد بيانات تفسر مقدار الإيراد، والمصروفات المخصومة، والرصيد المتاح، وسبب التأخير، والمبلغ الذي تم توزيعه فعلياً.
وهنا تكون المحاسبة أهم من الافتراض؛ لأن المطلوب ليس إثبات سوء النية ابتداءً، بل فهم العلاقة بين الإيراد والمصروف والتوزيع.
2. عدم تطابق الإيرادات مع العقود
إذا كانت عقود إيجار أو استثمار الوقف تشير إلى إيرادات معينة، بينما تظهر القوائم أو التوزيعات أرقامًا مختلفة بلا تفسير، فينبغي مراجعة آجال العقود، وحالات التأخر في السداد، والمبالغ المحصلة، والإعفاءات أو التخفيضات إن وجدت، والتحويلات البنكية.
والفرق بين الرقم المتوقع والرقم المحصل هو نقطة بدء للفحص، وليس دليلًا نهائيًا على المخالفة.
3. مصروفات لا تستند إلى سبب واضح
لا يكفي القول إن المصروف مرتفع. بل يُسأل: لماذا صُرف؟ هل يخدم الوقف؟ ما المستند المؤيد؟ من حصل على المبلغ؟ هل توجد علاقة بين المستفيد والناظر؟ وهل المصروف متناسب مع العمل المنفذ؟
بهذه الطريقة تتحول المراجعة من اعتراض عام إلى سؤال قابل للإثبات.
4. خلط أموال الوقف بأموال أخرى
الفصل بين أموال الوقف وغيرها عنصر مهم في الشفافية والمحاسبة. وتنظم لائحة أعمال النظارة التعاملات المالية من خلال حساب باسم الوقف، كما تعالج خلط أموال الوقف بغيرها ضمن المخالفات التي قد تترتب عليها آثار تنظيمية بحسب ظروف الحالة.
وتبدأ المراجعة هنا من الحساب المستخدم، ومصدر كل تحويل، ووجهته، وسبب العملية، ومدى إمكانية تتبع المال من التحصيل إلى الصرف.
5. التصرف بما يخالف شرط الواقف
شرط الواقف من أهم مراجع عمل الناظر. فإذا كان الشرط يحدد مصرف الريع أو المستحقين أو طريقة معينة للإدارة، فإن التصرف المختلف يحتاج إلى معرفة أساسه النظامي وما إذا كان قد استوفى المتطلبات اللازمة.
ولا ينبغي اختزال كل خلاف حول الشرط في سوء إدارة؛ فبعض النزاعات تكون أصلاً نزاعاً على تفسير الاستحقاق. وإذا كانت المشكلة هي إنكار حق شخص في الغلة أو استبعاده من المستحقين، فقد تكون نية النزاع أقرب إلى دعوى استحقاق وقف وليس محاسبة الناظر وحدها.
6. تعارض المصالح أو المنفعة الشخصية
تعارض المصالح لا يعني بالضرورة أن مالاً انتقل مباشرة إلى حساب الناظر. فقد يظهر في عقد مع طرف ذي صلة، أو مصلحة خاصة في صفقة للوقف، أو استخدام معلومات الوقف لتحقيق منفعة شخصية، أو علاقة تؤثر في استقلال القرار الإداري.
وتزداد أهمية هذه النقطة عندما يكون الطرف المتعاقد مع الوقف قريباً من الناظر، أو تابعاً له، أو مستفيدًا من قرار لم تعرض مبرراته بوضوح.
7. الامتناع المستمر عن معلومات مرتبطة بحق المستحق
إذا كان المستحق يطلب بيانات محددة تتعلق مباشرة بحقوقه، فقد يصبح الامتناع المتكرر عن توفيرها مؤشراً يستحق التقييم. لكن يجب التفريق بين حق المستحق في المعلومات ذات الصلة بمصلحته، وبين طلب بيانات لا علاقة مباشرة له بها أو تمس سرية الغير.
كلما كان الطلب محدداً في الفترة والموضوع والسبب، كانت قيمته أكبر في أي مراجعة لاحقة.
كيف تثبت تقصير أو مخالفة ناظر الوقف؟
إثبات التقصير يبدأ بتحديد واجب معين، ثم واقعة تدل على الإخلال به، ثم مستند يربط الواقعة بذلك الواجب. لذلك لا تستخدم عبارة “سوء إدارة” كعنوان فضفاض، بل حدد الواقعة بدقة.
إذا كان الاعتراض على الريع، فحدد الفترة، والإيراد المتوقع، والمبلغ المحصل، والمصروفات، والمبلغ الموزع، والفرق بين الأرقام. وإذا كان الاعتراض على خلط الأموال، فحدد الحساب والتحويل والتاريخ والمبلغ. أما عند تعارض المصالح، فحدد المعاملة والطرف الآخر وعلاقته بالناظر وأثر المعاملة على الوقف.
| الواقعة | ما الذي يساعد في إثباتها؟ |
|---|---|
| عدم توزيع الريع | القوائم وسجلات التوزيع |
| نقص الإيرادات | العقود وكشوف التحصيل |
| مصروف غير واضح | الفاتورة والعقد وأمر الصرف |
| خلط الأموال | كشوف الحساب والتحويلات |
| مخالفة شرط الواقف | الوثيقة والتصرف محل الاعتراض |
| تعارض المصالح | العقد وعلاقة الأطراف |
| إهمال أصل موقوف | المراسلات وتقارير الصيانة والعقود |
وهنا يجب الانتباه إلى فرق مهم: عدم وجود مستند لدى المستحق لا يعني أن المستند غير موجود أصلاً. فقد يكون في حيازة الناظر أو الجهة المشرفة، ولذلك يفيد توثيق طلب المعلومة والرد عليه قبل الوصول إلى استنتاج نهائي.
متى تتحول المحاسبة إلى دعوى محاسبة ناظر وقف؟
تتحول محاسبة ناظر الوقف إلى دعوى محاسبة ناظر وقف عندما لا يكون المطلوب مجرد استفسار أو طلب توضيح، بل يصبح هناك حق متنازع عليه يحتاج إلى إلزام قضائي أو مطالبة محددة. وقد يكون المطلوب إلزام الناظر بتقديم حسابات، أو كشف إيرادات ومصروفات، أو معالجة تصرف معين، أو رد مبالغ، أو تعويض الوقف، أو طلب عزله عند توافر سبب مؤثر.
والأفضل قبل رفع دعوى محاسبة ناظر وقف أن يُفرز الملف إلى ثلاثة أسئلة: ما صفة طالب الدعوى؟ ما الواقعة محل المحاسبة؟ وما النتيجة القضائية المطلوبة؟ لأن الدعوى الضعيفة غالباً لا تضعف بسبب غياب النص فقط، بل بسبب عدم وضوح الطلب أو خلط أكثر من مسار في مطالبة واحدة.
ولا يلزم أن تبدأ كل حالة بدعوى. أحياناً يكفي طلب معلومات محدد، وأحياناً يكون البلاغ الرقابي أنسب، وأحياناً لا بد من القضاء إذا كان المطلوب إلزاماً أو حكماً أو معالجة نزاع قائم.
الفرق بين بلاغ الهيئة ودعوى محاسبة الناظر
بلاغ الهيئة العامة للأوقاف يهدف غالباً إلى تنبيه الجهة الرقابية إلى مخالفة محتملة في أعمال النظارة، مثل مخالفة شرط الواقف أو لائحة تنظيم أعمال النظارة أو تجاوز الأنظمة والتعليمات ذات العلاقة. أما دعوى محاسبة ناظر وقف القضائية فتهدف إلى الحصول على حكم أو إلزام أو معالجة نزاع له طلبات محددة.
ولا يغني أحد المسارين عن الآخر في كل الحالات. فقد تبدأ الحالة ببلاغ إلى الهيئة عند وجود مخالفة تنظيمية واضحة، وقد يحتاج صاحب المصلحة في الوقت نفسه أو لاحقًا إلى دعوى إذا كان المطلوب كشف حسابات أو رد أموال أو عزل ناظر أو تعيين بديل.
لذلك يجب تحديد الهدف من الإجراء قبل اختياره: هل تريد معلومة؟ أم تريد إثبات مخالفة؟ أم تريد إلزامًا قضائيًا؟ أم تريد تصحيح وضع إداري أو مالي؟ بناءً على هذه الإجابة يتحدد المسار الأقرب.
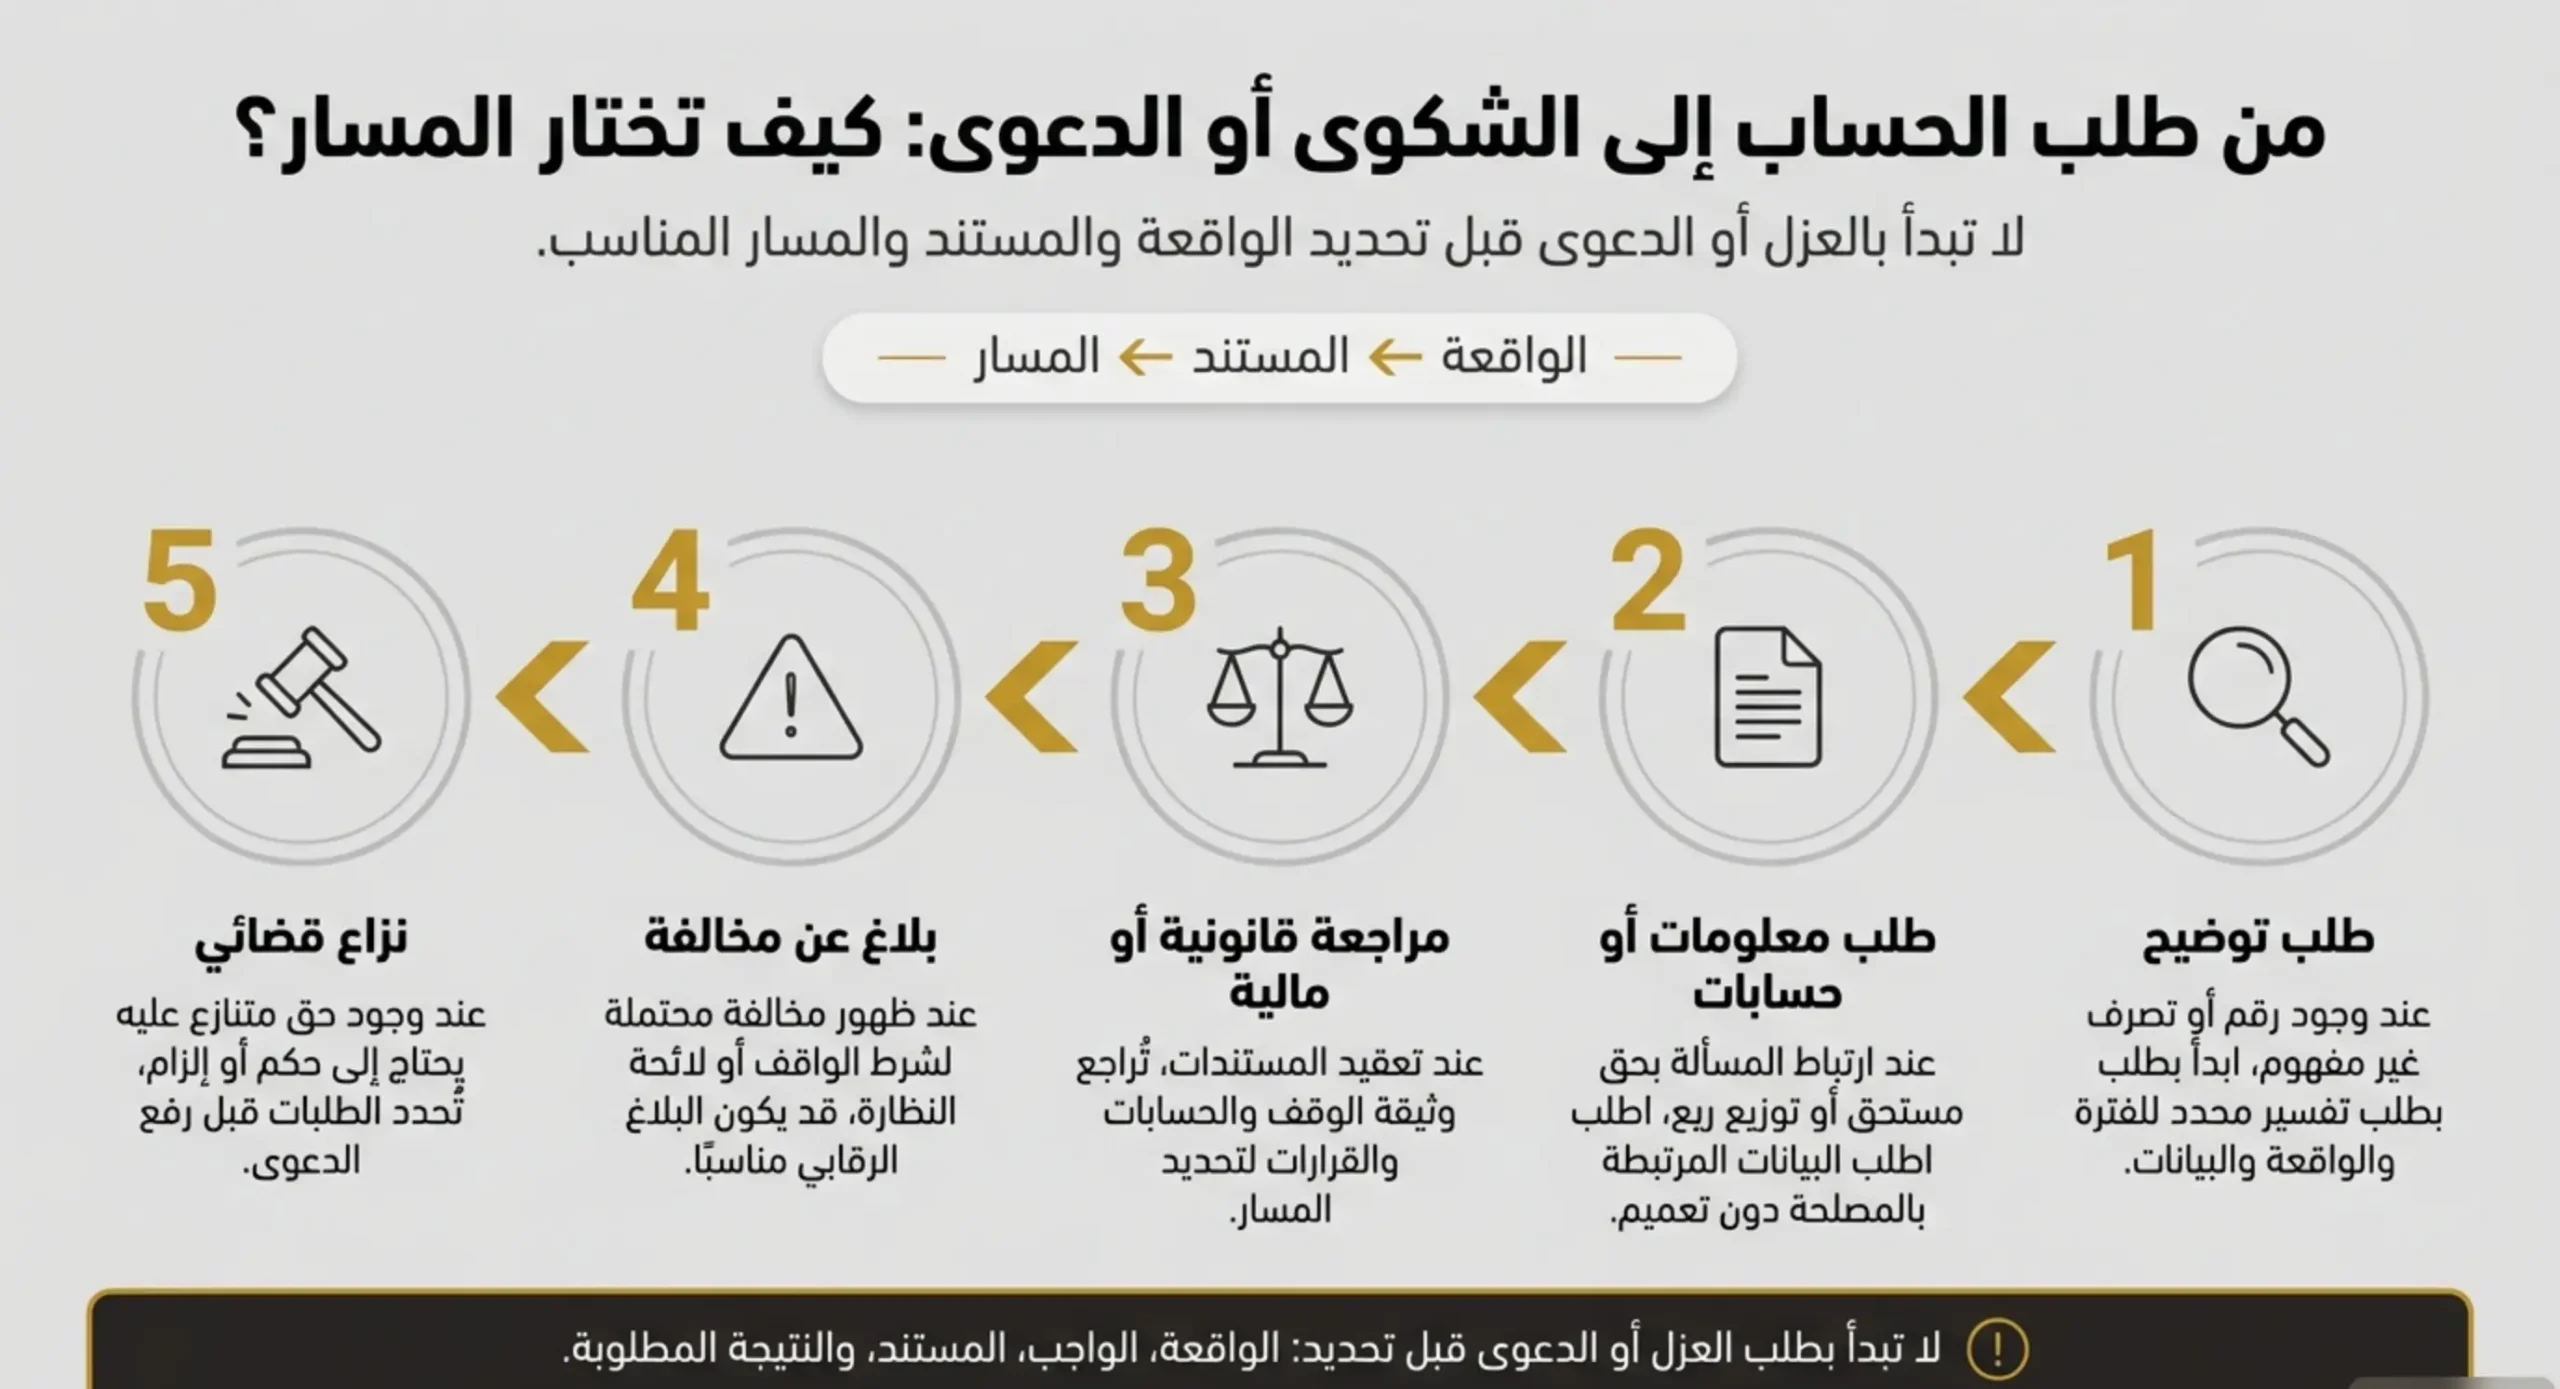
من طلب الحساب إلى الشكوى أو الدعوى: كيف تختار المسار؟
اختيار الإجراء يأتي بعد تحديد المشكلة، لا قبلها. ويمكن تصور التعامل مع الحالة في خمس مراحل مترابطة.
1. طلب توضيح.
إذا كانت المشكلة رقماً أو تصرفاً غير مفهوم، فقد يكون طلب تفسير محدد هو الخطوة الأولى. ويجب أن يكون الطلب هادئاً ومحدداً في الفترة والواقعة والبيانات المطلوبة.
2. طلب معلومات أو حسابات.
عندما يتعلق الأمر بحق المستحق أو توزيعات الريع أو فترة مالية معينة، يمكن تحديد البيانات المطلوبة وسبب ارتباطها بالمصلحة، بدل طلب كل مستندات الوقف دون تمييز.
3. مراجعة قانونية أو مالية.
إذا كانت المستندات موجودة لكن يصعب فهم العلاقة بينها، فقد تحتاج إلى مراجعة تنظم شرط الواقف، والحسابات، والقرارات، والآثار النظامية. وإذا لم يتضح بعد هل المطلوب حساب أو بلاغ أو نزاع، فإن الاستشارات القانونية الشاملة تساعد في تحديد المسار قبل اتخاذ خطوة غير لازمة.
4. بلاغ عن مخالفة.
توفر الهيئة العامة للأوقاف خدمة بلاغ عن ناظر للمخالفات المتعلقة بشرط الواقف أو لائحة أعمال النظارة أو الأنظمة والتعليمات ذات العلاقة. والبلاغ لا يعني تلقائيًا أن الناظر أصبح مسؤولاً، إذ قد تحتاج الجهة المختصة إلى مراجعة الوقائع والمستندات وسماع الإيضاحات.
5. نزاع قضائي.
إذا أصبح هناك حق متنازع عليه يحتاج إلى حكم، أو طلب إلزام، أو مطالبة مستقلة، فينبغي تحديد نوع النزاع والطلبات قبل رفعه. وعندما يصبح الخلاف نزاعًا فعليًا، يمكن الانتقال إلى خدمة التقاضي وفض النزاعات لتقييم ما إذا كانت الحالة تستدعي تسوية أو دعوى أو إجراء آخر.
أما إذا دخل الملف فعلياً إلى القضاء واحتاج إلى تمثيل ومذكرات وجلسات، فتكون خدمة الترافع أمام المحاكم هي المرحلة التالية.
هل لديك اختلاف في حسابات الوقف أو توزيع الريع؟
لا تبدأ بطلب العزل أو الدعوى قبل تحديد الواقعة والمستند. راجع وثيقة الوقف والحسابات الأولية لتحديد هل المسألة تحتاج إلى طلب معلومات أو بلاغ أو نزاع قضائي.
ما الطلبات الممكنة في دعوى محاسبة ناظر وقف؟
تختلف طلبات دعوى محاسبة ناظر وقف بحسب الوقائع. فقد يكون الطلب مجرد إلزام الناظر بتقديم الحسابات والمستندات، وقد يتوسع إلى ندب خبير محاسبي، أو إلزام الناظر برد مبالغ، أو تعويض الوقف عن ضرر، أو عزله عند ثبوت سبب مؤثر، أو تعيين ناظر بديل وفق شرط الواقف والإجراءات النظامية.
ولا يُنصح بجمع طلبات كثيرة دون ترتيب. الأفضل البدء بتحديد الخلل: هل المشكلة في عدم الإفصاح عن الحسابات؟ أم في تصرف مالي محدد؟ أم في مخالفة شرط الواقف؟ أم في سوء إدارة مستمر؟ بناء الطلب على واقعة محددة يجعل الدعوى أوضح وأقوى.
| نوع الطلب | متى يكون مناسبًا؟ |
|---|---|
| تقديم الحسابات | عند غموض الإيرادات أو المصروفات أو التوزيعات |
| كشف مستندات محددة | عند وجود علاقة مباشرة بين المستند وحق المستحق |
| ندب خبير | عند تعقيد الحسابات أو تعدد العمليات المالية |
| رد مبالغ | عند ظهور صرف أو تحصيل غير مبرر |
| التعويض | عند ثبوت ضرر مالي على الوقف بسبب مخالفة |
| العزل | عند وجود سبب جسيم ومؤثر وفق الوقائع والضوابط |
| تعيين بديل | عند الحاجة لاستمرار إدارة الوقف بعد عزل أو تعذر النظارة |
الجهة المختصة في دعاوى محاسبة ناظر الوقف
تُفحص الجهة المختصة بحسب نوع الطلب ومكان الوقف وصفة الأطراف وطبيعة النزاع. فقد يكون الملف متعلقًا بطلب محاسبة أو عزل أو إلزام بتقديم حسابات، وقد يتداخل مع تفسير شرط الواقف أو استحقاق الريع أو تصرف مالي محدد.
لذلك لا يكفي استخدام عبارة عامة مثل “المحكمة المختصة” دون فحص الوقائع. حيث أن دعوى محاسبة ناظر وقف ، أو طلب عزل، أو مطالبة مالية ناشئة عن تصرف في الوقف، أو اعتراض على إجراء إداري، قد تختلف في توصيفها ومسارها بحسب الطلبات والمستندات.
والقاعدة العملية هي أن تحديد الاختصاص يأتي بعد تحديد الطلب لا قبله. لذلك يجب كتابة الطلبات بوضوح قبل التقديم، حتى لا يتحول النزاع إلى مسار غير مناسب أو يتعطل بسبب خطأ إجرائي.
ماذا قد يترتب على ثبوت المخالفة؟
تختلف النتيجة بحسب نوع المخالفة وجسامتها، ومن أبرز الاحتمالات:
- لا مسؤولية تلقائية: انخفاض العائد أو تراجع قيمة الاستثمار لا يثبت تقصير الناظر وحده، ما لم يرتبط بإهمال أو مخالفة.
- تصحيح الإجراء: إذا كان الخلل محدودًا، مثل نقص مستند أو خطأ في التسجيل، فقد يكفي استكماله أو إعادة تنظيم الحسابات.
- إعادة الحقوق: إذا أثرت المخالفة في حقوق الوقف أو المستحقين، فقد يترتب عليها تصحيح الوضع وإعادة الحقوق وفق الضوابط.
- جزاءات نظامية: المخالفات الأشد قد تستدعي جزاءات بحسب طبيعتها وجسامتها.
- العزل عند تحقق سببه: العزل نتيجة محتملة في بعض الحالات الجسيمة، وليس أثراً تلقائياً لكل مخالفة.
قبل طلب محاسبة ناظر الوقف: اختبار من 8 أسئلة
قبل أي إجراء، أجب عن هذه الأسئلة:
- ما صفتي أو مصلحتي في الوقف؟
- ماذا يقول شرط الواقف عن المسألة محل الاعتراض؟
- ما الفترة التي أريد مراجعتها؟
- ما الواقعة المحددة التي لا أفهمها؟
- ما المستند الموجود لدي؟
- ما المعلومة أو المستند الناقص؟
- هل طلبت توضيحًا أو معلومة محددة من الناظر؟
- ما النتيجة التي أريدها: تفسير، كشف حساب، صرف حق، تصحيح، بلاغ أم دعوى محاسبة ناظر وقف؟
إذا لم تستطع الإجابة عن السؤال الثامن، فلا تبدأ بالدعوى بعد. هذا الاختبار يساعد على التمييز بين ثلاث حالات كثيرًا ما تختلط.
| المشكلة الحقيقية | المسار الأقرب للفحص |
|---|---|
| لا أعرف أين ذهب الريع | محاسبة وكشف حساب |
| الناظر ينكر أنني مستحق | دعوى استحقاق وقف |
| توجد مخالفة في أعمال النظارة | تقييم بلاغ أو إجراء قانوني |
أخطاء تضعف طلب محاسبة الناظر
أغلب الأخطاء لا تأتي من قلة النصوص النظامية، بل من طريقة ترتيب الملف. ومن أبرزها البدء بالاتهام قبل إثبات الواقعة، وتجاهل شرط الواقف، واعتبار كل نقص في الريع مخالفة، وعدم تحديد الفترة محل الفحص، وطلب مستندات بلا بيان المصلحة، والخلط بين أصل الوقف وحق المستحق في الريع.
ومن الأخطاء كذلك القفز إلى العزل قبل تحديد ما إذا كانت المشكلة تحتاج إلى تفسير أو تصحيح، وجمع مستندات كثيرة دون ربطها بالواقعة، وإهمال المراسلات السابقة رغم أنها قد تثبت طلب المعلومة أو الاعتراض أو رد الناظر، وإنشاء أكثر من نزاع في ملف واحد دون تمييز بين المحاسبة والاستحقاق وتفسير شرط الواقف.
والأفضل أن تبدأ بملخص من صفحة واحدة يحتوي:
الفترة → الواقعة → شرط الواقف → المبلغ أو التصرف → المستند المتاح → المستند الناقص → النتيجة المطلوبة.
متى تكون المراجعة القانونية مفيدة؟
تزداد الحاجة إلى المراجعة عندما تصبح المسألة أكبر من مجرد استفسار عن مبلغ. ومن أبرز الحالات وجود مبالغ أو أصول ذات قيمة مرتفعة، أو اختلاف كبير بين الإيرادات والحسابات، أو وجود تعارض مصالح محتمل، أو التعامل بأكثر من حساب مالي، أو اختلاف المستحقين على تفسير الشرط.
وتكون المراجعة مهمة أيضًا عند وجود تصرف مؤثر في أصل الوقف، أو غياب مستندات لفترات مالية مهمة، أو التفكير في بلاغ أو دعوى أو عزل، أو تداخل محاسبة الناظر مع استحقاق الريع.
الأسئلة الشائعة حول دعوى محاسبة ناظر وقف
متى تصبح أعمال ناظر الوقف بحاجة إلى محاسبة؟
تصبح بحاجة إلى محاسبة عندما توجد واقعة محددة في الحسابات أو الإدارة يمكن مقارنتها بشرط الواقف أو واجبات النظارة، ويظهر منها احتمال وجود خلل يحتاج إلى تفسير أو إثبات.
من يستطيع طلب معلومات مرتبطة بحسابات الوقف؟
يتوقف ذلك على صفة صاحب الطلب ومصلحته. وتكون المطالبة أقوى عندما يكون طالب المعلومات من الموقوف عليهم أو ممن له مصلحة مباشرة في الوقف.
أي بيانات أطلبها عند وجود خلاف على الريع؟
حدد الفترة، ثم اطلب البيانات المرتبطة بالإيرادات والمصروفات والتوزيعات التي تؤثر في حقك، بدل طلب جميع مستندات الوقف بصورة عامة.
متى يكون تأخر الريع محل اعتراض جدي؟
يكون جديًا عندما لا يتضح له سبب مشروع من شرط الواقف أو الحسابات والمصروفات اللازمة، أو يستمر دون تفسير مرتبط بالمستندات.
ما أفضل دليل لفحص مصروف مشكوك فيه؟
أفضل دليل هو العقد أو الفاتورة أو مستند الصرف، مع بيان سبب المصروف والطرف المستفيد ومدى علاقته بمصلحة الوقف.
كيف يمكن كشف خلط أموال الوقف؟
يتم ذلك من خلال تتبع كشوف الحساب والتحويلات ومصادر الأموال ووجهاتها ومدى استقلال التعاملات المالية الخاصة بالوقف.
هل يدل انخفاض عائد الوقف على تقصير الناظر؟
لا. انخفاض العائد نتيجة مالية تحتاج إلى تفسير، بينما إثبات التقصير يتطلب ربطها بإهمال أو مخالفة أو قرار لا يتفق مع واجبات الإدارة.
ماذا أفعل إذا رفض الناظر تقديم معلومة مرتبطة بحقي؟
حدد الطلب كتابيًا ووثق إرساله والرد عليه، ثم قيّم ما إذا كانت الحالة تحتاج إلى مسار رقابي أو قانوني بحسب طبيعة المعلومة والمصلحة.
ما الفرق بين المحاسبة ودعوى الاستحقاق؟
المحاسبة تتعلق بأعمال الناظر وإدارة أموال الوقف، أما دعوى الاستحقاق فتتعلق بإثبات دخول شخص ضمن المستفيدين من الريع أو المنفعة وفق شرط الواقف.
هل يؤدي إثبات المخالفة دائمًا إلى عزل الناظر؟
لا. تختلف النتيجة بحسب طبيعة المخالفة وجسامتها وآثارها، وقد تكون المعالجة تصحيحًا أو جزاءً آخر قبل الوصول إلى العزل.
الخلاصة القانونية
دعوى محاسبة ناظر وقف لا تبدأ من سؤال: كيف أعزل الناظر؟ وإنما من أربعة أسئلة أبسط وأدق: ما الذي حدث؟ ما الواجب المرتبط به؟ ما المستند الذي يثبته؟ وما النتيجة المطلوبة؟
وقد تنتهي المراجعة إلى سلامة الحسابات، أو الحاجة إلى معلومات إضافية، أو تصحيح خلل، أو صرف حق، أو تقديم بلاغ، أو الدخول في نزاع قضائي. لذلك فإن ترتيب وثيقة الوقف والحسابات والفترة والواقعة قبل اختيار الإجراء يقلل التشتت ويجعل المطالبة أكثر وضوحًا.
إذا كان لديك خلاف حول حسابات الوقف أو توزيع الريع ولم يتضح هل تحتاج إلى محاسبة أو بلاغ أو دعوى، فابدأ بمراجعة المستندات وتحديد المسار قبل اتخاذ الإجراء.
تم إعداد هذا الدليل في ضوء نظام الهيئة العامة للأوقاف، ولائحة تنظيم أعمال النظارة، والخدمات الرسمية للهيئة العامة للأوقاف، مع التركيز على الحسابات والشفافية وحقوق الموقوف عليهم والمخالفات المرتبطة بأعمال النظارة.
هذا المحتوى للتوعية القانونية العامة، ولا يغني عن فحص وثيقة الوقف، وصفة طالب المعلومة، والحسابات، والمستندات، والوقائع الخاصة بكل حالة.
المصادر الرسمية
- هيئة الخبراء بمجلس الوزراء — نظام الهيئة العامة للأوقاف.
- الهيئة العامة للأوقاف — لائحة تنظيم أعمال النظارة.
- الهيئة العامة للأوقاف — خدمة بلاغ عن ناظر.
- الهيئة العامة للأوقاف — الخدمات الإلكترونية المرتبطة بالإفصاح والبيانات المالية.

المحامي محمد عبود الدوسري هو محامي سعودي متمرس يمتلك أكثر من 15 عامًا من الخبرة القانونية الواسعة في مجال المحاماة والاستشارات القانونية. يشغل حالياً منصب المدير العام لشركة محمد عبود الدوسري للمحاماة والاستشارات القانونية، حيث يقدم خدماته القانونية المتخصصة في مختلف المجالات، بما في ذلك قضايا الشركات، العقوبات، الملكية الفكرية، قضايا الأسرة، والمنازعات التجارية.
تعتبر شركة محمد عبود الدوسري من الشركات الرائدة في المملكة العربية السعودية في مجال تقديم الاستشارات القانونية المتكاملة للأفراد والشركات. وقد استطاع المحامي محمد عبود الدوسري أن يحقق سمعة ممتازة بين عملائه بفضل مهاراته القانونية العالية، واهتمامه الفائق بتفاصيل القضايا، وسعيه المستمر لتحقيق العدالة لعملائه.
خبرته القانونية
أكثر من 15 عامًا في ممارسة مهنة المحاماة في المملكة العربية السعودية.
تقديم استشارات قانونية متخصصة للأفراد والشركات.
خبير في التحكيم التجاري، المنازعات القضائية، والعقوبات.
قائد فريق في معالجة القضايا المعقدة عبر محاكم المملكة.
رئيس مجلس الإدارة
كمؤسس ومدير عام لشركة محمد عبود الدوسري للمحاماة والاستشارات القانونية، يقوم بالإشراف على كافة العمليات القانونية وتوجيه فريق من المحامين المتميزين.