
المحامي محمد عبود الدوسري
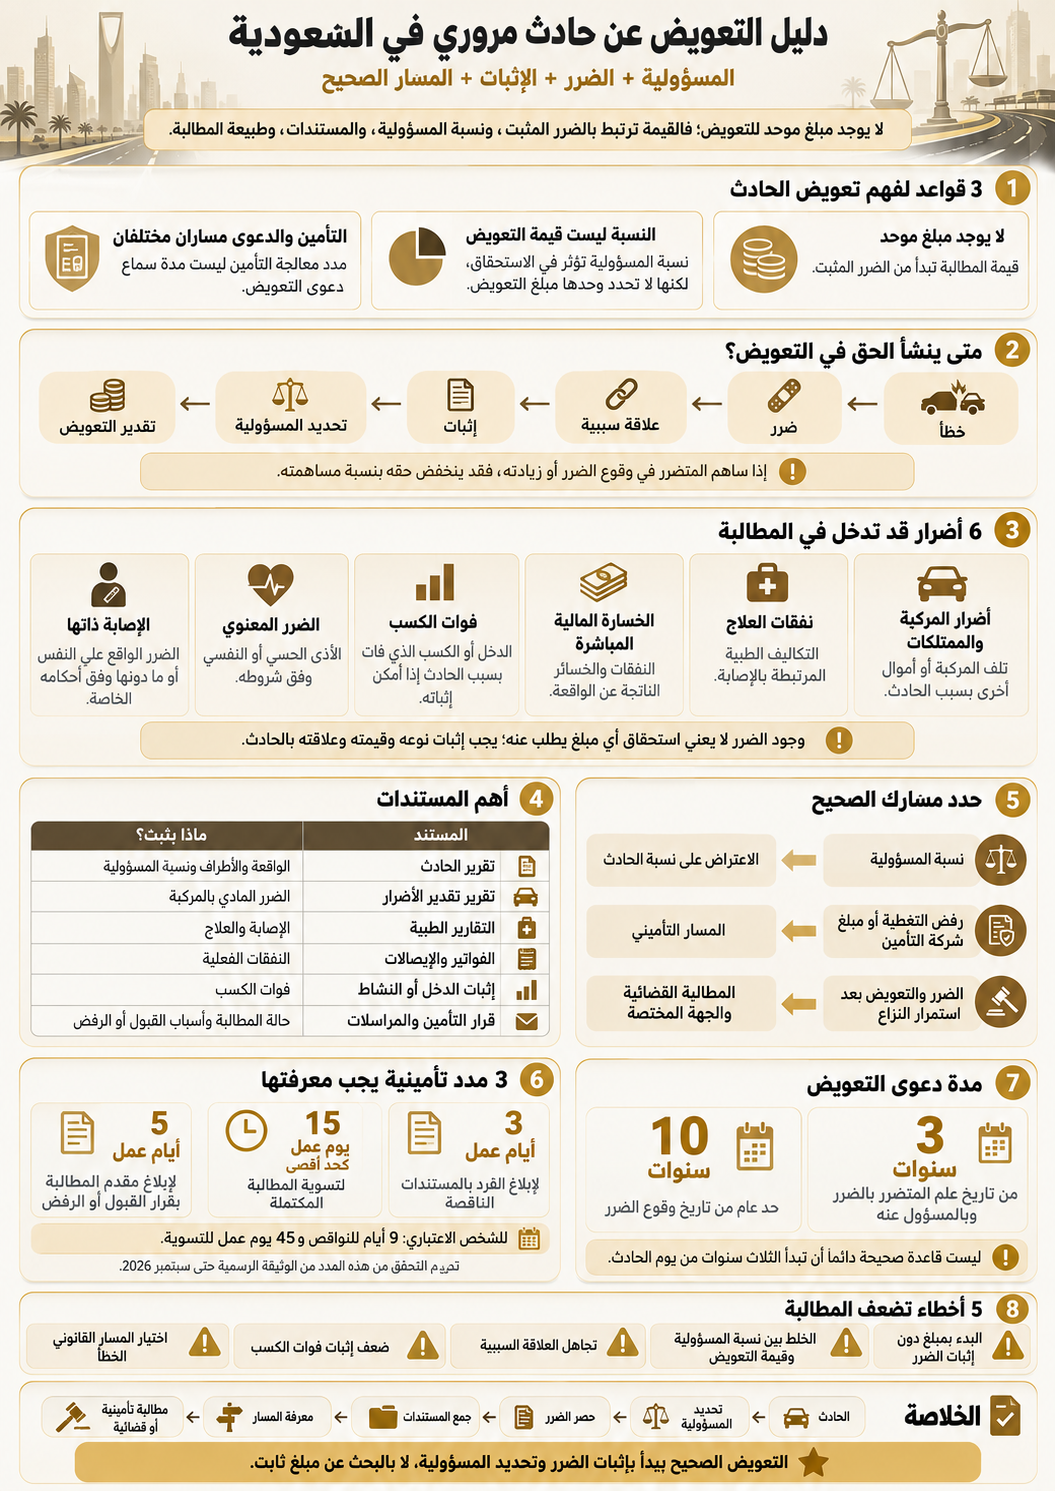
يبدأ فهم التعويض عن حادث مروري في السعودية من تحديد المسؤولية أولًا، ثم حصر الضرر الذي سببه الحادث وإثبات قيمته وعلاقته بالواقعة. فلا يوجد مبلغ موحد يحصل عليه كل متضرر، كما أن نسبة المسؤولية وحدها لا تكفي لحساب ما يستحق. وقد يشمل الضرر تلف المركبة، والعلاج، والخسارة المالية، وفوات الكسب، والضرر المعنوي، أو الإصابة وفق أحكامها الخاصة. وبعد ذلك يحدد وضع الملف ما إذا كانت المطالبة تعالج ضمن التأمين، أو بقي نزاع يحتاج إلى مسار قضائي.
التعويض عن حادث مروري في السعودية يقوم على الضرر المثبت وعلاقته بالحادث ونسبة المسؤولية، لا على جدول ثابت للمبالغ. وإذا ساهم المتضرر بخطئه في إحداث الضرر أو زيادته، فقد ينخفض حقه بنسبة مساهمته. أما شركة التأمين فتلتزم بالتغطية والمدد وفق الوثيقة وشروطها عندما تكون المطالبة داخلة في نطاقها.
قيمة المطالبة تبدأ من الضرر الذي يمكن إثباته، لا من رقم متداول للحوادث.
نسبة المسؤولية تؤثر في الاستحقاق، لكنها لا تثبت وحدها مقدار الخسارة.
مدد معالجة مطالبة التأمين ليست هي مدة سماع دعوى التعويض.
متى ينشأ الحق وكيف تؤثر نسبة المسؤولية؟
تقرر المادة 120 من نظام المعاملات المدنية أن كل خطأ سبب ضرراً للغير يلزم مرتكبه بالتعويض. ويعني ذلك أن مطالبة التعويض تحتاج إلى بناء مترابط يبدأ بالفعل أو الخطأ، ثم الضرر القائم، ثم العلاقة السببية بينهما. وتقرر المادة 125 إمكان انتفاء المسؤولية إذا ثبت أن الضرر نشأ عن سبب لا يد للشخص فيه، مثل القوة القاهرة أو خطأ الغير أو خطأ المتضرر. لذلك لا يكفي وقوع الحادث وحده لإثبات كل عنصر يطلب المتضرر التعويض عنه.
وعند تعدد المسؤولين، تقرر المادة 127 تضامنهم في الالتزام بتعويض الضرر، مع تحديد المحكمة نصيب كل منهم وفق القواعد النظامية، وإذا تعذر ذلك كانت المسؤولية بينهم بالتساوي. أما المادة 128 فتقرر أنه إذا اشترك المتضرر بخطئه في إحداث الضرر أو زاد فيه، سقط حقه أو بعضه بنسبة اشتراكه. ولهذا فإن التعويض عن حادث مروري في السعودية يتأثر بنسبة المسؤولية، لكنه لا يحسب بضرب نسبة معينة في رقم ثابت. فالبداية الصحيحة هي تحديد الضرر القابل للإثبات أولًا، ثم معرفة أثر نسبة المسؤولية عليه بحسب وقائع الحالة.
إذا كان الخلاف منصبًا على نسبة المسؤولية نفسها، مثل وجود تسجيل أو رسم أو واقعة مؤثرة لم تدخل في تقييم الحادث، فلا ينبغي خلط ذلك بمطالبة التعويض. في هذه الحالة تكون نقطة البداية هي مراجعة الاعتراض على نسبة حادث مروري وأدلته قبل بناء المطالبة المالية على النسبة الحالية. وقد يؤثر تعديل أساس المسؤولية لاحقًا في مقدار التعويض، بينما تبقى هذه الصفحة مخصصة لتكوين حق التعويض وإثبات عناصر الضرر.
ما الأضرار والمستندات التي تدخل في المطالبة؟
تقرر المادة 136 من نظام المعاملات المدنية أن يكون التعويض بما يجبر الضرر كاملاً، بإعادة المتضرر إلى الوضع الذي كان فيه أو كان من الممكن أن يكون فيه لولا وقوع الضرر. وتوضح المادة 137 أن الضرر يتحدد بما لحق المتضرر من خسارة وما فاته من كسب إذا كان نتيجة طبيعية للفعل الضار. كما تشمل المادة 138 الضرر المعنوي، بينما تجعل المادة 142 مقدار التعويض عن الإصابة الواقعة على النفس أو ما دونها خاضعًا لأحكام الضمان المقدر في الشريعة الإسلامية.
وبناءً على ذلك، قد تظهر في التعويض عن حادث مروري في السعودية ست فئات رئيسية، لكن وجود نوع من الضرر لا يعني قبول كل مبلغ يطلب عنه. المعيار العملي هو القدرة على تحديد طبيعة الضرر وسببه وقيمته والمستند الذي يثبت كل عنصر. وهذا التفريق يمنع الخلط بين الضرر الذي وقع فعلًا وبين تقدير مالي لا تدعمه مستندات كافية.
- أضرار المركبة والممتلكات:
التلف الذي أصاب المركبة أو مالًا آخر بسبب الحادث، مع ما يثبت نوع الضرر وقيمته. - نفقات العلاج:
التكاليف الطبية والعلاجية المرتبطة بالإصابة متى ثبت اتصالها بالحادث. - الخسارة المالية المباشرة:
النفقات والخسائر التي ترتبت بصورة طبيعية على الواقعة ويمكن توثيقها. - فوات الكسب:
ما فات المتضرر من دخل أو كسب إذا ثبت أنه نتيجة طبيعية للحادث ويمكن إثباته. - الضرر المعنوي:
الأذى الحسي أو النفسي الذي يدخل ضمن نطاق المادة 138 ويخضع لتقدير المحكمة. - الإصابة ذاتها:
الضرر الواقع على النفس أو ما دونها وفق القاعدة الخاصة الواردة في المادة 142.
ولا تؤدي المستندات الوظيفة نفسها داخل ملف التعويض، لذلك يجب معرفة ما يثبته كل مستند قبل إرفاقه. فتقرير الحادث يوضح الواقعة ونسبة المسؤولية، بينما يساعد تقرير تقدير المركبة في إثبات الضرر المادي، وتوضح التقارير الطبية طبيعة الإصابة وعلاجها. وتدعم الفواتير النفقات الفعلية، بينما يحتاج فوات الكسب إلى ما يبين مصدر الدخل ومدة التعطل ومدى اتصال الخسارة بالحادث. وكلما ارتبط المستند مباشرة بالعنصر المطلوب إثباته، أصبح بناء المطالبة أكثر وضوحًا.
| المستند | ما الذي يساعد في إثباته؟ |
|---|---|
| تقرير الحادث | الواقعة والأطراف ونسبة المسؤولية المسجلة. |
| تقرير تقدير الأضرار | نوع الضرر المادي الذي أصاب المركبة وتقديره. |
| التقارير الطبية | الإصابة والعلاج والآثار الطبية المرتبطة بالحادث. |
| الفواتير والإيصالات | النفقات الفعلية التي تحملها المتضرر. |
| إثبات الدخل أو النشاط | فوات الكسب عند وجود أساس واقعي لإثباته. |
| قرار التأمين والمراسلات | حالة المطالبة وأسباب القبول أو الرفض أو النقص. |
من يدفع التعويض وما المسار العملي بعد الحادث؟
في التأمين الإلزامي على المركبات، تلتزم شركة التأمين عند تحقق شروط الوثيقة بتعويض الطرف الثالث عن الأضرار الجسدية والمادية والمصاريف الناشئة عن خطر غير مستثنى. وتحدد الوثيقة الموحدة للتأمين الإلزامي على المركبات حدًا أقصى لمسؤولية الشركة يصل إلى عشرة ملايين ريال وفق نطاق التغطية الوارد فيها. وهذا الرقم يمثل حداً أقصى للتغطية، وليس مبلغاً يستحقه كل متضرر تلقائياً. ويبقى ما يدفع فعلياً مرتبطاً بالضرر والمسؤولية والتغطية والمستندات.
ولهذا لا يبدأ التعويض عن حادث مروري في السعودية بالسؤال عن الجهة التي ستدفع فقط، بل بتحديد نقطة النزاع نفسها. فإذا كانت المشكلة في نسبة المسؤولية، فالمسار يختلف عن رفض شركة التأمين أو النزاع حول مقدار ما تدفعه. وعندما يكون الخلاف تأمينيًا في أصله، يمكن مراجعة صفحة محامي تأمين وتعويضات في السعودية لفهم التغطية والرفض ومسار معالجة النزاع. أما استمرار الخلاف في الضرر أو المسؤولية فقد ينقل الملف إلى مسار مختلف.
| إذا كان الخلاف حول | المسار الذي يحتاج إلى فحص أولًا |
|---|---|
| نسبة المسؤولية نفسها | الاعتراض على نسبة الحادث وأدلته. |
| رفض التغطية أو مبلغ شركة التأمين | المطالبة أو النزاع التأميني بحسب سبب الرفض. |
| الضرر والتعويض بعد استمرار النزاع | تحديد المطالبة القضائية والجهة المختصة. |
عملياً، يبدأ الملف المنظم بتثبيت تقرير الحادث ونسبة المسؤولية، ثم حصر الأضرار، وتجميع ما يثبت قيمة كل ضرر على حدة. بعد ذلك يحدد ما إذا كانت المطالبة تدخل ضمن وثيقة التأمين، ثم يقدم الملف بالمستندات المطلوبة وتتابع المدد النظامية قبل قراءة قرار القبول أو الرفض. وإذا بقي الخلاف، تحدد نقطة النزاع قبل الانتقال إلى اعتراض أو شكوى أو دعوى. هذا الترتيب يمنع بدء إجراء جديد لا يعالج المشكلة الحقيقية في الملف.
ما المدد الرسمية وماذا يحدث عند رفض التأمين؟
بحسب المادة السابعة من الوثيقة الموحدة للتأمين الإلزامي على المركبات، تلتزم شركة التأمين عند استلام المطالبة بإبلاغ الفرد بالمستندات الناقصة خلال ثلاثة أيام عمل.
بينما تكون المدة تسعة أيام عمل للشخص الاعتباري. وعند استلام المطالبة مكتملة المستندات، يكون الحد الأقصى لتسويتها خمسة عشر يوم عمل للأفراد وخمسة وأربعين يوم عمل للشخص الاعتباري. كما يجب إبلاغ مقدم المطالبة بقرار القبول أو الرفض خلال خمسة أيام عمل من استلام المستندات المطلوبة مكتملة. وهذه المدد جرى التحقق منها من الوثيقة الرسمية المنشورة لدى هيئة التأمين حتى سبتمبر 2026.
| الإجراء | الفرد | الشخص الاعتباري | بداية المدة |
|---|---|---|---|
| إبلاغ النواقص | 3 أيام عمل | 9 أيام عمل | من استلام المطالبة. |
| تسوية المطالبة المكتملة | 15 يوم عمل كحد أقصى | 45 يوم عمل كحد أقصى | من استلام المطالبة مكتملة المستندات. |
| إبلاغ القبول أو الرفض | 5 أيام عمل | 5 أيام عمل | من استلام المستندات المطلوبة مكتملة. |
وعند رفض المطالبة كليًا أو جزئيًا، تلزم الوثيقة شركة التأمين بتزويد مقدمها بأسباب الرفض، وإبلاغه بإمكانية تقديم شكوى أو إحالة النزاع إلى الجهة المختصة بالمنازعات التأمينية. كما يجب تزويد مقدم المطالبة، عند طلبه، بنسخ من الوثائق والمستندات التي استندت إليها الشركة في قرارها.
ما مدة دعوى التعويض ومتى تنتقل إلى القضاء؟
لا تجعل المادة 143 من نظام المعاملات المدنية مدة دعوى التعويض ثلاث سنوات من يوم الحادث بصورة آلية. فهي تقرر عدم سماع دعوى التعويض الناشئة عن الفعل الضار بانقضاء ثلاث سنوات من تاريخ علم المتضرر بوقوع الضرر وبالمسؤول عنه، وفي جميع الأحوال لا تسمع بعد عشر سنوات من تاريخ وقوع الضرر.
وإذا كانت الدعوى ناشئة عن جريمة، فلا يمتنع سماعها ما دامت الدعوى الجزائية لم يمتنع سماعها. وهذه المدة تختلف تمامًا عن مدد معالجة مطالبة شركة التأمين الواردة في القسم السابق.
وعندما يصبح النزاع مطالبة قضائية عن الضرر، يجب ترتيب الواقعة والمسؤولية والضرر وعلاقة السببية والطلبات بدل إعادة تقديم الملف بوصفه مجرد اعتراض مروري. ويمكن الرجوع إلى لائحة دعوى تعويض عن ضرر لفهم طريقة بناء المطالبة القضائية دون تكرار نية صياغة صحيفة الدعوى داخل هذا الدليل. ويبقى تحديد قيمة الطلب ومستنداته مرتبطًا بما يمكن إثباته في الملف نفسه.
وتذكر وزارة العدل السعودية ضمن اختصاص المحاكم العامة الدعاوى الناشئة عن حوادث السير وعن المخالفات المنصوص عليها في نظام المرور ولائحته التنفيذية. وهذا يوضح الإطار العام للاختصاص في دعاوى حوادث السير دون أن يعني أن كل نزاع بعد الحادث ينتقل تلقائيًا إلى المحكمة بالطريقة نفسها. فموضوع الطلب وأطراف النزاع والمرحلة التي وصل إليها الملف تظل عوامل يجب تحديدها قبل اختيار الإجراء.
وعندما يكون الإشكال في تحديد المحكمة أو طبيعة الاختصاص، فإن هذه المسألة تختلف عن سؤال مقدار التعويض نفسه. ويمكن استكمالها من دليل المحكمة المختصة بنظر دعوى التعويض عن حادث مروري.
5 أخطاء تضعف مطالبة تعويض الحادث
قوة المطالبة لا تأتي من رفع الرقم المطلوب، بل من وضوح العلاقة بين المسؤولية والضرر والإثبات. وتضعف مطالبة التعويض عن حادث مروري في السعودية عندما يبدأ صاحبها بالمبلغ قبل أن يثبت عناصره، أو عندما يجمع مستندات كثيرة دون بيان وظيفة كل مستند. كما أن الخلط بين نسبة الحادث وقيمة الضرر أو بين رفض التأمين ودعوى التعويض قد يجعل الملف يسير في اتجاه لا يعالج نقطة النزاع الحقيقية.
- البدء بالمبلغ:
المطالبة برقم قبل حصر الضرر وإثباته تفصل النتيجة المطلوبة عن أساسها. - الخلط بين المسؤولية والضرر:
النسبة تحدد المساهمة في الحادث، لكنها لا تثبت وحدها قيمة الخسارة. - إغفال العلاقة السببية:
يجب بيان أن الضرر المطلوب تعويضه نشأ عن الحادث، لا أنه وقع في الفترة نفسها فقط. - ضعف إثبات فوات الكسب:
يلزم توضيح مصدر الدخل والتعطل وصلتهما بالحادث بدل الاكتفاء بتقدير شخصي. - اختيار المسار الخطأ:
الاعتراض المروري ومطالبة التأمين ودعوى التعويض ليست إجراءً واحداً ولا تعالج المشكلة نفسها.
إذا كان لديك تقرير الحادث أو نسبة المسؤولية أو تقدير الأضرار أو قرار شركة التأمين، فابدأ بتحديد المشكلة التي يحتاج الملف إلى معالجتها. يساعد ترتيب هذه المستندات على معرفة ما إذا كانت الأولوية للاعتراض أو للمطالبة التأمينية أو للتعويض القضائي. وبعد ذلك يمكن تحديد الخطوة القانونية التالية دون فتح أكثر من مسار في الوقت نفسه.
أعد هذا المحتوى المحامي محمد عبود الدوسري، ترخيص رقم 40462، للتوعية القانونية حول التعويض عن حادث مروري في السعودية. واعتمدت الصفحة على نظام المعاملات المدنية، والوثيقة الموحدة للتأمين الإلزامي على المركبات، ومعلومات وزارة العدل المتعلقة باختصاص المحاكم. ويمكن مراجعة اعتمادات وبيانات الشركة للتحقق من هوية الجهة القانونية. آخر تحقق من المصادر: 29 سبتمبر 2026.
الأسئلة الشائعة حول التعويض عن حادث مروري في السعودية
كم يبلغ تعويض الحادث المروري في السعودية؟
لا يوجد مبلغ ثابت ينطبق على جميع الحوادث. يبدأ التقدير من الضرر الذي يمكن إثباته وعلاقته بالحادث، ثم تراعى نسبة المسؤولية والتغطية التأمينية والعناصر الأخرى التي تدخل في المطالبة. لذلك لا تكفي تكلفة إصلاح المركبة أو نسبة الخطأ وحدهما لتحديد قيمة التعويض النهائي في كل حالة.
كيف تؤثر نسبة المسؤولية في مبلغ التعويض؟
إذا ساهم المتضرر بخطئه في وقوع الضرر أو زيادته، تقرر المادة 128 من نظام المعاملات المدنية سقوط حقه أو بعضه بنسبة مساهمته. لذلك يجب تحديد مقدار الضرر أولًا، ثم معرفة أثر نسبة المسؤولية عليه. ولا تعمل النسبة وحدها كجدول حساب ثابت لقيمة التعويض.
ما الأضرار التي يمكن أن تدخل في مطالبة الحادث؟
قد تشمل المطالبة أضرار المركبة والممتلكات، ونفقات العلاج، والخسائر المالية، وفوات الكسب إذا ثبت، والضرر المعنوي ضمن شروطه. كما توجد أحكام خاصة بالتعويض عن الإصابة الواقعة على النفس أو ما دونها. ويبقى قبول كل عنصر مرتبطًا بإثبات وجوده وقيمته وعلاقته السببية بالحادث.
متى تبدأ مدة الثلاث سنوات لدعوى التعويض؟
ترتبط المدة وفق المادة 143 من نظام المعاملات المدنية بعلم المتضرر بوقوع الضرر وبالمسؤول عنه، وليست قاعدة تبدأ دائمًا من تاريخ الحادث. كما يوجد حد عام لعشر سنوات من تاريخ وقوع الضرر. وتوجد قاعدة خاصة عندما تكون دعوى التعويض ناشئة عن جريمة.
ماذا أفعل إذا رفضت شركة التأمين المطالبة؟
ابدأ بقراءة سبب الرفض وتحديد ما إذا كان متعلقًا بالتغطية أو بالمستندات أو بتقدير الضرر. وتلزم الوثيقة شركة التأمين ببيان أسباب الرفض الكلي أو الجزئي وإبلاغ مقدم المطالبة بمسار الشكوى أو النزاع المتاح. كما يمكن طلب المستندات التي استندت إليها الشركة في قرارها.
متى تصبح المراجعة القانونية للمطالبة مهمة؟
تزداد أهميتها عندما تتداخل نسبة المسؤولية مع إصابة أو خسارة دخل، أو ترفض شركة التأمين المطالبة، أو يصبح النزاع متعلقًا بأكثر من نوع من الضرر. في هذه الحالات يساعد تحديد محل الخلاف أولًا على معرفة ما إذا كان المطلوب اعتراضًا مروريًا أو معالجة تأمينية أو مطالبة قضائية.
إخلاء مسؤولية:
هذا المحتوى للتوعية القانونية العامة، ولا يمثل تقييماً نهائياً لقيمة التعويض في واقعة محددة، ولا يعد استشارة قانونية فردية، ولا تنشأ بقراءته علاقة موكل بمحامٍ. تختلف النتائج بحسب المسؤولية والضرر والأدلة والتغطية التأمينية والجهة والمرحلة الإجرائية.
الخلاصة
يبدأ التعويض عن حادث مروري في السعودية بتحديد المسؤولية، ثم حصر الضرر، ثم إثبات علاقته بالحادث وقيمته، وليس بالبحث عن مبلغ ثابت يصلح لكل حالة. وقد تشمل المطالبة أضرار المركبة والعلاج والخسائر وفوات الكسب والضرر المعنوي والإصابات، بينما تؤثر مساهمة المتضرر في مقدار حقه وفق النظام. وإذا كانت المطالبة تأمينية، فيجب مراعاة التغطية والمدد الرسمية وسبب أي رفض قبل التصعيد. أما عند استمرار النزاع، فتحدد الخطوة التالية بحسب محل الخلاف والمستندات والجهة المختصة.

المحامي محمد عبود الدوسري هو محامي سعودي متمرس يمتلك أكثر من 15 عامًا من الخبرة القانونية الواسعة في مجال المحاماة والاستشارات القانونية. يشغل حالياً منصب المدير العام لشركة محمد عبود الدوسري للمحاماة والاستشارات القانونية، حيث يقدم خدماته القانونية المتخصصة في مختلف المجالات، بما في ذلك قضايا الشركات، العقوبات، الملكية الفكرية، قضايا الأسرة، والمنازعات التجارية.
تعتبر شركة محمد عبود الدوسري من الشركات الرائدة في المملكة العربية السعودية في مجال تقديم الاستشارات القانونية المتكاملة للأفراد والشركات. وقد استطاع المحامي محمد عبود الدوسري أن يحقق سمعة ممتازة بين عملائه بفضل مهاراته القانونية العالية، واهتمامه الفائق بتفاصيل القضايا، وسعيه المستمر لتحقيق العدالة لعملائه.
خبرته القانونية
أكثر من 15 عامًا في ممارسة مهنة المحاماة في المملكة العربية السعودية.
تقديم استشارات قانونية متخصصة للأفراد والشركات.
خبير في التحكيم التجاري، المنازعات القضائية، والعقوبات.
قائد فريق في معالجة القضايا المعقدة عبر محاكم المملكة.
رئيس مجلس الإدارة
كمؤسس ومدير عام لشركة محمد عبود الدوسري للمحاماة والاستشارات القانونية، يقوم بالإشراف على كافة العمليات القانونية وتوجيه فريق من المحامين المتميزين.