
تبدأ مطالبة شركة التأمين بعد حادث مروري في السعودية من تحديد شركة التأمين المسؤولة وتجهيز تقرير الحادث والمستندات التي تثبت الضرر. ولا تبدأ جميع المدد النظامية المهمة من يوم وقوع الحادث؛ فبعضها يرتبط باستلام المطالبة وبعضها باكتمال المستندات المطلوبة. كما يختلف المسار عندما تكون طرفاً ثالثاً متضرراً عن المسار الذي يعتمد على وثيقة تأمين شامل لمركبتك. لذلك يساعد ترتيب الملف منذ البداية على تقليل طلبات الاستكمال ومعرفة متى يجب متابعة الشركة أو الانتقال إلى مسار آخر.
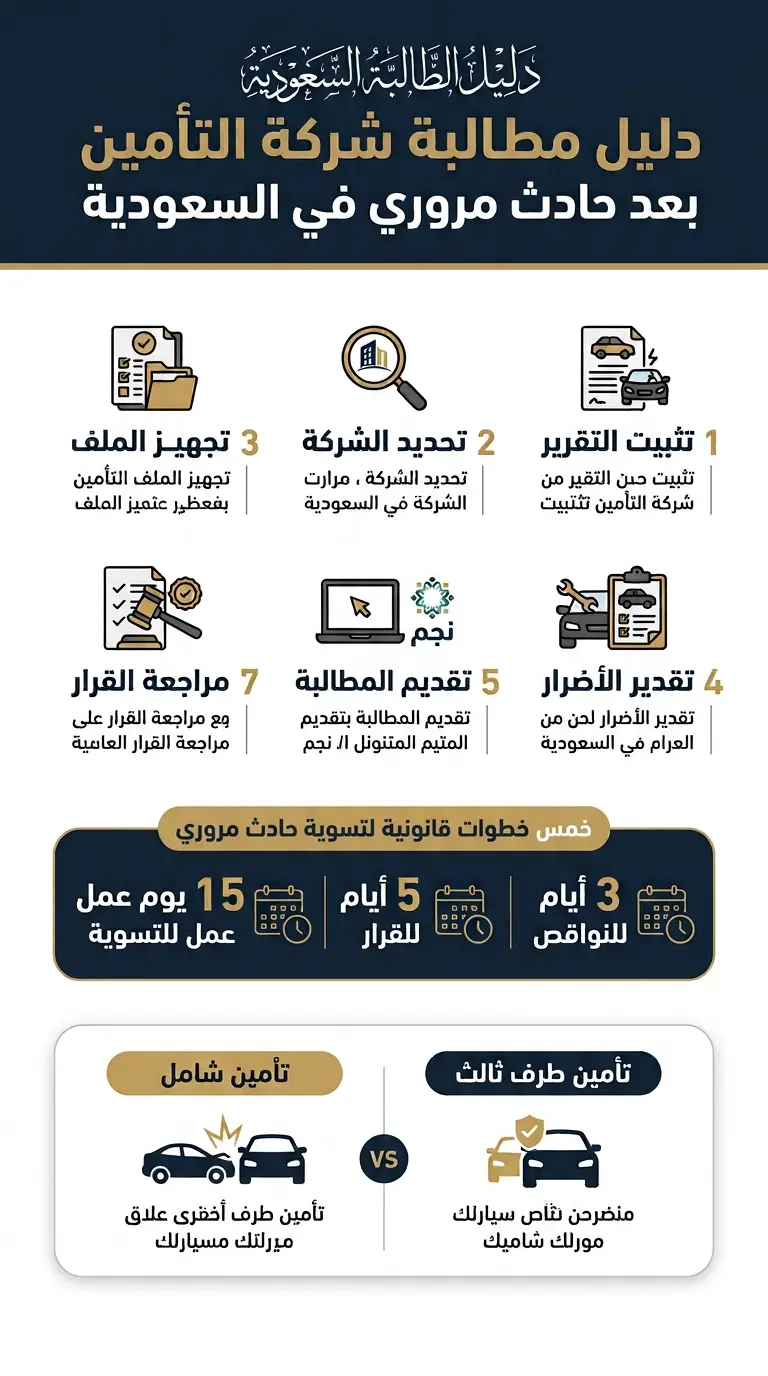
مطالبة شركة التأمين بعد حادث مروري تمر عملياً بتحديد جهة التأمين، وتثبيت تقرير الحادث ونسبة المسؤولية، وتجهيز مستندات الضرر، ثم تقديم المطالبة والحصول على رقم مرجعي ومتابعة النواقص. وفي مطالبة الفرد الخاضعة للوثيقة الموحدة للتأمين الإلزامي، ترتبط المدد الأساسية بثلاثة أيام للنواقص، وخمسة أيام لقرار القبول أو الرفض بعد اكتمال المستندات، وخمسة عشر يوم عمل كحد أقصى للتسوية.
ابدأ بمراجعة تقرير الحادث ونسبة المسؤولية ووثيقة التأمين والمستندات المتوفرة، حتى تعرف هل الملف يحتاج استكمال مطالبة، أم اعتراضاً على النسبة، أم معالجة رفض أو تأخير من شركة التأمين.
ما المقصود بمطالبة شركة التأمين بعد حادث مروري؟
مطالبة شركة التأمين بعد حادث مروري هي طلب رسمي يقدمه المتضرر أو المستفيد للحصول على التعويض الذي تسمح به وثيقة التأمين بعد وقوع حادث مشمول بالتغطية. ويجب التمييز بين هذه المرحلة وبين تحديد المسؤولية عن الحادث؛ فالجهة المباشرة للحادث تثبت الوقائع ونسبة المسؤولية، بينما تراجع شركة التأمين نطاق التغطية والمستندات وقيمة الضرر. وإذا كان الخلاف من الأصل على نسبة المسؤولية، فيجب معالجة هذه النقطة قبل بناء توقع نهائي لمبلغ التعويض. ويمكن مراجعة دليل الاعتراض على نسبة حادث مروري لفهم ذلك المسار بصورة مستقلة.
ولا تعني المطالبة التأمينية أنك رفعت دعوى قضائية ضد شركة التأمين أو المتسبب بالحادث. فالمطالبة تبدأ داخل المسار التأميني نفسه، وقد تنتهي بالقبول والتسوية دون وجود نزاع. أما الشكوى أو المنازعة فتظهر عند استمرار التأخير أو صدور رفض أو وجود خلاف مؤثر حول التغطية أو قيمة التسوية. لذلك يجب أن يبقى السؤال الأول واضحاً: أي شركة تستقبل المطالبة، وعلى أي وثيقة تأمين تقوم؟
من يقدّم المطالبة: الطرف الثالث أم المؤمن له؟
يتحدد مسار المطالبة بحسب موقع الشخص في الحادث ونوع وثيقة التأمين. فلا تُعامل مطالبة الطرف الثالث المتضرر بالطريقة نفسها التي تُعامل بها مطالبة مالك المركبة المؤمن عليها تأميناً شاملاً. كما أن توزيع المسؤولية بين أكثر من مركبة قد يؤثر في الجهة التي تُطالب وفي مقدار التعويض المرتبط بالحادث.
| الحالة | المسار المبدئي | ما الذي يجب فحصه؟ |
|---|---|---|
| طرف ثالث متضرر | مطالبة على شركة تأمين المركبة المسؤولة بحسب التقرير | نسبة المسؤولية، تقرير الحادث، الضرر، بيانات المطالبة |
| مركبة لديها تأمين شامل | مطالبة وفق شروط وثيقة التأمين الشامل | التغطيات، التحمل، السائق، الاستثناءات وطريقة التسوية |
| المسؤولية موزعة بين أطراف | تُراجع نسبة مساهمة كل طرف أولاً | التقرير النهائي ونسب المسؤولية المثبتة |
وجود وثيقة تأمين لا يعني أن كل ضرر يخضع للتغطية نفسها. فالتأمين الإلزامي يرتبط بالمسؤولية المدنية تجاه الغير وفق أحكام الوثيقة، بينما تخضع أضرار المركبة المؤمن عليها في التأمين الشامل لشروط التغطية والمنافع والاستثناءات الواردة في وثيقتها. لذلك يجب قراءة الوثيقة الفعلية وعدم افتراض أن تجربة مطالبة أخرى تنطبق تلقائياً على ملفك.
7 خطوات لتقديم مطالبة شركة التأمين بعد حادث مروري
1. تثبيت تقرير الحادث ونسبة المسؤولية
ابدأ من التقرير الصادر عن الجهة المباشرة للحادث، وليس من صور المركبة أو قيمة الإصلاح وحدها. يجب التأكد من بيانات الأطراف والمركبات ونسبة المسؤولية التي سيُبنى عليها الملف التأميني. وإذا كانت نسبة الحادث نفسها محل اعتراض، فقد تتغير المطالبة أو قيمتها بعد حسم هذا النزاع. ويمكن فهم أساس المسؤولية بصورة أوسع من خلال مقال متى يترتب على الحادث مسؤولية قانونية.
2. تحديد شركة التأمين الصحيحة
في مطالبة الطرف الثالث تكون الجهة التي تستقبل المطالبة مرتبطة عادةً بتأمين المركبة التي ثبتت مسؤوليتها بحسب التقرير. أما إذا كانت المطالبة تقوم على تأمين شامل للمركبة، فيبدأ الفحص من وثيقة المؤمن له نفسه والتغطيات المتفق عليها. ويجب التأكد من اسم الشركة ورقم الوثيقة وبيانات المركبة قبل رفع المستندات، حتى لا يبدأ الملف لدى جهة غير معنية.
3. تجهيز ملف المطالبة كاملاً
اجمع تقرير الحادث وبيانات المركبات والأطراف وتقرير التقدير أو المعاينة عند الحاجة والمستندات التي تطلبها شركة التأمين بحسب نوع المطالبة. احتفظ بنسخة واضحة من كل ملف قبل الإرسال، لأن معرفة ما تم تقديمه وتاريخه تصبح مهمة عند طلب استكمال أو حدوث تأخير. ولا ترسل مستندات كثيرة دون ترتيب؛ الأفضل أن يكون لكل مستند وظيفة واضحة في إثبات الواقعة أو الضرر أو الصفة.
4. استكمال تقدير أضرار المركبة
قد تتطلب مطالبة الأضرار المادية تقرير تقدير أو معاينة وفق المسار المعتمد للحادث وشركة التأمين. ولا يكفي دائماً تقديم تقدير شفهي من ورشة أو الاعتماد على الصور فقط إذا كان المسار يتطلب مستنداً فنياً محدداً. ويساعد التقدير الواضح في مقارنة مبلغ الضرر مع التسوية التي تعتمدها الشركة لاحقاً، خصوصاً عندما يكون القبول جزئياً.
5. تقديم المطالبة عبر القناة المعتمدة
أتاحت منظومة تأمين المركبات خدمات رقمية مرتبطة بالحوادث، ومنها تقديم ومتابعة المطالبات إلكترونياً عبر منظومة نجم إلى جانب قنوات شركات التأمين. وقد أعلنت هيئة التأمين عن الحلول الرقمية لخدمات تأمين المركبات التي تشمل تقديم المطالبات المرتبطة بالحوادث ومتابعتها. بعد إرسال الطلب، احفظ رقم المطالبة أو الرقم المرجعي وأي رسالة تؤكد استلام الملف.
6. متابعة النواقص وتوثيق استكمالها
تنص إجراءات تسوية المطالبات في الوثيقة الموحدة للتأمين الإلزامي على المركبات على تزويد مقدم مطالبة الفرد بما يفيد استلام المطالبة وإبلاغه بأي نواقص خلال ثلاثة أيام عمل. لذلك لا تتعامل مع طلب الاستكمال باعتباره إجراءً هامشياً، لأن تاريخ اكتمال المستندات يؤثر في حساب مدد أخرى لاحقة. ويمكن مراجعة إجراءات تسوية المطالبات في الوثيقة الموحدة للتحقق من هذه المدد.
7. مراجعة قرار الشركة وطريقة التسوية
إذا قُبلت المطالبة كلياً أو جزئياً، يجب معرفة قيمة التعويض وكيف تم التوصل إليها، خصوصاً إذا كان المبلغ أقل من القيمة التي توقعتها أو كان القبول جزئياً. لا يكفي وصول مبلغ إلى الحساب دون الاحتفاظ بقرار المطالبة وطريقة التسوية والمستندات التي استندت إليها الشركة. أما إذا صدر رفض أو استمر التأخير رغم اكتمال الملف، فهنا تنتقل المسألة من مجرد تقديم مطالبة إلى مسار آخر.
ما المستندات المطلوبة لمطالبة التأمين بعد الحادث؟
لا توجد قائمة واحدة ثابتة تصلح لجميع مطالبات الحوادث، لأن المستندات تختلف بحسب نوع الوثيقة وصفة مقدم المطالبة وطبيعة الضرر. ومع ذلك، يجب أن يستطيع الملف إثبات وقوع الحادث، ونسبة المسؤولية، والضرر المطلوب تعويضه، وصفة مقدم المطالبة. ولهذا فإن ترتيب المستندات وفق هذه العناصر أفضل من رفع ملفات عشوائية ثم انتظار أن تحدد الشركة ما ينقص.
| المستند | وظيفته في المطالبة |
|---|---|
| تقرير الحادث | إثبات الواقعة وبيانات الأطراف ونسبة المسؤولية |
| تقرير التقدير أو المعاينة | إثبات نطاق الأضرار وتقديرها الفني عند الحاجة |
| بيانات الهوية والمركبة | التحقق من الصفة وبيانات المركبة المرتبطة بالمطالبة |
| وثيقة التأمين | معرفة نوع التغطية والحدود والاستثناءات عند الحاجة |
| بيانات الحساب البنكي | استخدامها عندما تكون التسوية بتحويل التعويض |
| فواتير أو تقارير إضافية | دعم عنصر محدد من الضرر متى كان مرتبطاً بالمطالبة |
إذا طلبت الشركة مستندات إضافية، اطلب تحديدها بوضوح واحتفظ بتاريخ إرسال كل مستند. ولا تفترض أن الملف أصبح مكتملاً بمجرد فتح رقم مطالبة؛ فالمهم هو معرفة ما إذا كانت الشركة ما زالت تنتظر مستنداً مطلوباً. هذه النقطة مؤثرة مباشرة في حساب مدد التسوية والقبول أو الرفض.
ما مدد مطالبة شركة التأمين بعد حادث مروري؟
تظهر أهمية المدد عند متابعة مطالبة شركة التأمين بعد حادث مروري؛ لأن عبارة «لدى الشركة خمسة عشر يوماً» وحدها قد تكون مضللة إذا لم يُعرف متى يبدأ الحساب. في مطالبات الأفراد الخاضعة للوثيقة الموحدة للتأمين الإلزامي، يوجد فرق بين تاريخ استلام المطالبة وتاريخ استلامها مكتملة المستندات. لذلك يجب الاحتفاظ بما يثبت كلا التاريخين، خصوصاً إذا تأخرت معالجة الملف.
| المدة | الإجراء | بداية الحساب |
|---|---|---|
| 3 أيام عمل | إفادة الفرد باستلام المطالبة وإبلاغه بالنواقص | من تاريخ استلام المطالبة |
| 5 أيام عمل | إبلاغ مقدم المطالبة بقرار القبول أو الرفض | من تاريخ استلام المستندات المطلوبة واكتمال المطالبة |
| 15 يوم عمل | الحد الأقصى لتسوية مطالبة الفرد | من تاريخ استلام المطالبة مكتملة المستندات |
في مطالبة الفرد الخاضعة للوثيقة الموحدة، ترتبط مدة الخمسة أيام والحد الأقصى البالغ خمسة عشر يوم عمل باستلام المطالبة مكتملة المستندات. لذلك يجب حفظ تاريخ إرسال آخر مستند طلبته الشركة، وليس تاريخ وقوع الحادث فقط.
هذه المدد مرتبطة بالمطالبات التي تنطبق عليها الوثيقة الموحدة للتأمين الإلزامي، ولا يصح تعميمها تلقائياً على كل منتج تأميني شامل أو وثيقة لها تنظيم مختلف. لذلك يجب الرجوع إلى نوع الوثيقة عند حساب أي مدة، خصوصاً إذا كانت المركبة مؤجرة تمويلياً أو كان التعويض قائماً على تغطية اختيارية.
كيف تعرف أن المطالبة أصبحت مكتملة المستندات؟
ابدأ من الرقم المرجعي أو ما يثبت استلام شركة التأمين للطلب، ثم راقب طلبات النواقص التي ترسلها الشركة. عندما يتم إرسال آخر مستند مطلوب، احتفظ بالرسالة أو الإشعار أو الرقم الذي يثبت تاريخ الاستكمال. ولا تعتمد على مكالمة هاتفية فقط إذا كان تاريخ اكتمال الملف قد يصبح لاحقاً نقطة خلاف حول التأخير.
كما يجب التمييز بين طلب مستند ناقص وبين وجود خلاف على التغطية. نقص المستند يمكن علاجه بإرساله، بينما الخلاف على ما إذا كان الحادث أو الضرر مشمولاً بالوثيقة يحتاج إلى مراجعة شروط التغطية والاستثناءات. ويمنع هذا التفريق تكرار إرسال مستندات جديدة بينما تكون المشكلة الحقيقية مرتبطة بتفسير الوثيقة.
ماذا يحدث بعد قبول المطالبة التأمينية؟
عند قبول المطالبة كلياً أو جزئياً، يجب أن يكون واضحاً ما الذي اعتمدته الشركة وكيف توصلت إلى مبلغ التعويض. وتسمح إجراءات الوثيقة الموحدة بتسوية مطالبة الطرف الثالث بطرق تشمل عرض إصلاح المركبة أو تحويل مبلغ التعويض إلى الحساب البنكي بحسب الحالة. لذلك لا ينبغي تقييم النتيجة بمجرد كلمة «مقبولة»، بل بمقارنة مبلغ التسوية مع الضرر والمستندات التي قامت عليها المطالبة.
إذا كان القبول جزئياً أو كان مبلغ التسوية محل خلاف، فاحتفظ بتقرير التقدير وقرار الشركة وأي بيان يوضح طريقة الاحتساب. أما إذا أنكرت الشركة التغطية أو رفضت المطالبة بالكامل، فتتحول النية إلى مسار مستقل، ولذلك يمكن الانتقال إلى مقال رفض مطالبة التأمين في السعودية بدلاً من تكرار شرح الاعتراض داخل هذا المقال.
ماذا تفعل إذا تأخرت شركة التأمين أو رفضت المطالبة؟
ابدأ بمراجعة حالة الملف والتأكد من اكتمال المستندات، ثم اطلب من الشركة توضيح سبب التأخير أو الرفض كتابةً. فإذا كان السبب نقص مستند محدد، يمكن معالجة النقص وإعادة متابعة المطالبة. أما إذا كان الخلاف حول نطاق التغطية أو استثناء في الوثيقة أو مبلغ التسوية، فالمشكلة تجاوزت مرحلة الاستكمال الإداري وأصبحت تحتاج إلى مراجعة السبب نفسه.
وتتيح هيئة التأمين خدمة تقديم شكوى ضد شركة التأمين إلكترونياً دون الحاجة إلى زيارة مقر الهيئة، وتوضح صفحة الخدمة الرسمية أن تقديمها مجاني. كما تطلب الخدمة بيان ما إذا سبق تقديم شكوى لدى شركة التأمين ورقمها عند وجودها، مع إمكانية رفع المستندات المؤيدة للشكوى.
وعندما يصبح النزاع حول تفسير الوثيقة أو قيمة التعويض أو سبب رفض المطالبة، يمكن أن تساعد مراجعة محامي تأمين وتعويضات في السعودية في ترتيب تقرير الحادث ووثيقة التأمين وقرار الشركة وتحديد ما إذا كان الملف لا يزال مطالبة تأمينية أو انتقل إلى شكوى أو نزاع يحتاج مساراً مختلفاً.
الفرق بين مطالبة التأمين ودعوى التعويض عن الحادث
من أكثر الأخطاء التي تسبب تداخل النيات البحثية الخلط بين المطالبة التأمينية والشكوى والدعوى القضائية. هذه المسارات قد ترتبط بالحادث نفسه، لكنها لا تبدأ في المرحلة نفسها ولا تعالج السؤال نفسه. لذلك يوضح الجدول التالي الحد الفاصل بينها دون التوسع في إجراءات الدعوى القضائية.
| المسار | متى يُستخدم؟ | المحور الأساسي |
|---|---|---|
| مطالبة شركة التأمين | عند طلب التعويض وفق وثيقة تأمين | الوثيقة، التقرير، المسؤولية، الضرر والمستندات |
| شكوى تأمينية | عند استمرار مشكلة في معالجة الشركة للمطالبة | التأخير، الرفض، التغطية أو التسوية |
| دعوى تعويض | عند قيام نزاع تعويضي يحتاج إلى مسار قضائي | المسؤولية، الضرر، السببية والإثبات والطلبات |
وبذلك تبقى مطالبة شركة التأمين بعد حادث مروري مرحلة مستقلة لها وظيفتها ومواعيدها ومستنداتها. ولا ينبغي تحويلها منذ البداية إلى دعوى تعويض إذا كان المسار التأميني ما زال قائماً ويمكن معالجته. كما لا يجب الاستمرار في تكرار المطالبة نفسها إذا تحولت المشكلة إلى رفض صريح أو نزاع حول التغطية.
5 أخطاء تؤخر مطالبة شركة التأمين بعد حادث مروري
1. رفع المطالبة قبل استقرار بيانات الحادث: يجب التأكد من رقم التقرير وبيانات الأطراف ونسبة المسؤولية قبل بناء ملف نهائي، لأن اختلاف هذه البيانات قد يستدعي الاستكمال أو تعديل الطلب.
2. الاعتماد على صور المركبة وحدها: الصور تدعم توثيق الضرر، لكنها لا تحل دائماً محل تقرير التقدير أو المعاينة عندما يكون أحدهما مطلوباً في المسار المستخدم.
3. عدم الاحتفاظ بالرقم المرجعي: رقم المطالبة وإثبات الاستلام من أهم وسائل متابعة الملف وإثبات تاريخ تقديمه عند حدوث تأخير أو عند الانتقال إلى شكوى.
4. الخلط بين التأمين الإلزامي والتأمين الشامل: نوع الوثيقة يغيّر نطاق التغطية وصفة مقدم المطالبة والمستندات التي يجب مراجعتها، لذلك لا يجوز افتراض أن كل مطالبات السيارات متطابقة.
5. احتساب جميع المدد من تاريخ الحادث: بعض المدد المهمة تبدأ من استلام المطالبة أو من اكتمال المستندات، وليس من تاريخ التصادم. ولهذا يجب توثيق مراحل الملف زمنياً بدلاً من الاعتماد على تاريخ الحادث وحده.
- القناة الرقمية: أعلنت هيئة التأمين عن تقديم ومتابعة مطالبات الحوادث عبر خدمات نجم ضمن الحلول الرقمية لقطاع تأمين المركبات.
- النواقص: ثلاثة أيام عمل في مطالبة الفرد الخاضعة للوثيقة الموحدة لإبلاغه بالنواقص.
- القرار: خمسة أيام عمل لإبلاغ مقدم المطالبة بالقبول أو الرفض بعد استلام المستندات المطلوبة.
- التسوية: خمسة عشر يوم عمل كحد أقصى لتسوية مطالبة الفرد بعد اكتمال المستندات.
- الشكوى: خدمة الشكوى ضد شركة التأمين لدى هيئة التأمين مجانية وفق صفحة الخدمة الرسمية.
إعداد المحتوى القانوني:
المحامي محمد عبود الدوسري
محامٍ مرخص في المملكة العربية السعودية — ترخيص رقم 40462.
آخر تحقق من الإجراءات والمصادر الرسمية: 1 أكتوبر 2026.
المعلومات للتوعية العامة، وتختلف نتيجة المطالبة بحسب نوع الوثيقة ونسبة المسؤولية والتغطيات والاستثناءات والمستندات الفعلية لكل حادث.
الأسئلة الشائعة حول مطالبة شركة التأمين بعد حادث مروري
كم تستغرق مطالبة التأمين بعد الحادث؟
في مطالبة الفرد الخاضعة للوثيقة الموحدة للتأمين الإلزامي، يتم إشعاره بالنواقص خلال ثلاثة أيام عمل. ويُبلّغ بقرار قبول أو رفض المطالبة خلال خمسة أيام عمل من استلام المستندات المطلوبة، بينما يكون الحد الأقصى لتسوية المطالبة خمسة عشر يوم عمل من تاريخ استلامها مكتملة المستندات.
هل أطالب شركة تأميني أم شركة تأمين الطرف الآخر؟
يتوقف ذلك على صفتك في الحادث ونوع الوثيقة. إذا كنت طرفاً ثالثاً متضرراً، ترتبط المطالبة عادة بتأمين المركبة التي ثبتت مسؤوليتها وفق تقرير الحادث. أما إذا كانت مركبتك مؤمناً عليها تأميناً شاملاً، فيجب مراجعة وثيقتك والتغطيات والاستثناءات ومبلغ التحمل قبل تحديد المسار الصحيح.
ما أهم إثبات بعد تقديم مطالبة التأمين؟
احتفظ برقم المطالبة أو المرجع الذي يثبت استلام الشركة للطلب، ثم احتفظ بما يثبت إرسال كل مستند ناقص لاحقاً. تساعد هذه السجلات على معرفة متى اكتمل الملف ومتى تبدأ المدد المرتبطة بقرار الشركة والتسوية، كما تصبح مهمة إذا اضطررت إلى تقديم شكوى تأمينية.
ماذا أفعل إذا طلبت شركة التأمين مستندات إضافية؟
اطلب تحديد المستند الناقص بوضوح وأرسله عبر قناة يمكن إثباتها، ثم احتفظ بالنسخة وتاريخ الإرسال. لا يعني طلب مستند إضافي أن المطالبة رُفضت، فقد يكون مجرد استكمال للملف. أما إذا استمرت طلبات الاستكمال دون وضوح، فمن المناسب طلب بيان مكتوب بحالة المطالبة والنواقص المتبقية.
هل رفض المطالبة يعني أن حقي انتهى؟
لا يعني قرار الرفض وحده انتهاء الملف في كل الحالات، لأن السبب قد يكون نقصاً في المستندات أو خلافاً على التغطية أو استثناءً ترى الشركة انطباقه على الواقعة. يجب الحصول على سبب الرفض مكتوباً ومقارنته بوثيقة التأمين والمستندات، ثم تحديد ما إذا كان المسار استكمالاً أو شكوى أو نزاعاً تأمينياً.
الخلاصة
نجاح مطالبة شركة التأمين بعد حادث مروري يبدأ من ملف منظم لا من استعجال إرسال الطلب. ثبّت تقرير الحادث ونسبة المسؤولية، وحدد شركة التأمين الصحيحة، وجهز المستندات المطلوبة، واحفظ رقم المطالبة وتواريخ الاستكمال. وبعد ذلك راقب المدد المرتبطة باستلام الملف أو اكتماله، ولا تخلط بين التأخير والرفض أو بين المطالبة التأمينية ودعوى التعويض.
إذا كان التعثر بسبب مستند ناقص، فالأولوية لاستكماله. وإذا كان النزاع حول نسبة المسؤولية، فيجب معالجة النسبة في مسارها المخصص. أما إذا صدر رفض أو ظهر خلاف حول التغطية أو التسوية، فانتقل إلى المسار المتخصص المناسب بدلاً من إعادة مطالبة شركة التأمين بعد حادث مروري بالطريقة نفسها دون معالجة سبب المشكلة.

المحامي محمد عبود الدوسري هو محامي سعودي متمرس يمتلك أكثر من 15 عامًا من الخبرة القانونية الواسعة في مجال المحاماة والاستشارات القانونية. يشغل حالياً منصب المدير العام لشركة محمد عبود الدوسري للمحاماة والاستشارات القانونية، حيث يقدم خدماته القانونية المتخصصة في مختلف المجالات، بما في ذلك قضايا الشركات، العقوبات، الملكية الفكرية، قضايا الأسرة، والمنازعات التجارية.
تعتبر شركة محمد عبود الدوسري من الشركات الرائدة في المملكة العربية السعودية في مجال تقديم الاستشارات القانونية المتكاملة للأفراد والشركات. وقد استطاع المحامي محمد عبود الدوسري أن يحقق سمعة ممتازة بين عملائه بفضل مهاراته القانونية العالية، واهتمامه الفائق بتفاصيل القضايا، وسعيه المستمر لتحقيق العدالة لعملائه.
خبرته القانونية
أكثر من 15 عامًا في ممارسة مهنة المحاماة في المملكة العربية السعودية.
تقديم استشارات قانونية متخصصة للأفراد والشركات.
خبير في التحكيم التجاري، المنازعات القضائية، والعقوبات.
قائد فريق في معالجة القضايا المعقدة عبر محاكم المملكة.
رئيس مجلس الإدارة
كمؤسس ومدير عام لشركة محمد عبود الدوسري للمحاماة والاستشارات القانونية، يقوم بالإشراف على كافة العمليات القانونية وتوجيه فريق من المحامين المتميزين.